
Bộ não con người không chỉ là trung tâm điều khiển mọi hoạt động thể chất mà còn đóng vai trò là “bộ máy ra quyết định” cho các hành vi hằng ngày – bao gồm cả các quyết định tài chính và đầu tư. Tuy nhiên, không phải lúc nào những quyết định đó cũng dựa trên lập luận logic hay phân tích lý trí. Ngược lại, nhiều lựa chọn tài chính lại bị chi phối bởi những khuynh hướng tâm lý tiềm ẩn mà chúng ta không dễ dàng nhận ra.
Hãy cùng khám phá 5 khuynh hướng hành vi thường gặp trong tâm lý học tài chính hành vi – những yếu tố có thể vô tình khiến bạn đưa ra những quyết định đầu tư sai lầm – cũng như cách khắc phục chúng để hướng đến một tương lai tài chính vững vàng hơn.
1. Kế toán nhận thức (Mental accounting)
Kế toán nhận thức là xu hướng phân loại dòng tiền theo nguồn gốc và mục đích sử dụng, thay vì nhìn nhận chúng như một tổng thể trong tài sản tài chính cá nhân. Cách tiếp cận này tuy dễ quản lý trước mắt nhưng có thể dẫn đến những quyết định tài chính thiếu tối ưu.
Ví dụ điển hình là cách chúng ta xử lý một khoản tiền giống nhau, chẳng hạn 10 triệu đồng. Nếu đây là khoản lợi nhuận bất ngờ như tiền trúng thưởng hoặc hoa hồng, nhiều người có xu hướng sử dụng nó để chi tiêu xa xỉ, giải trí hoặc du lịch. Ngược lại, nếu số tiền này là thu nhập từ công sức lao động, người ta lại dè dặt hơn và ưu tiên tiết kiệm.
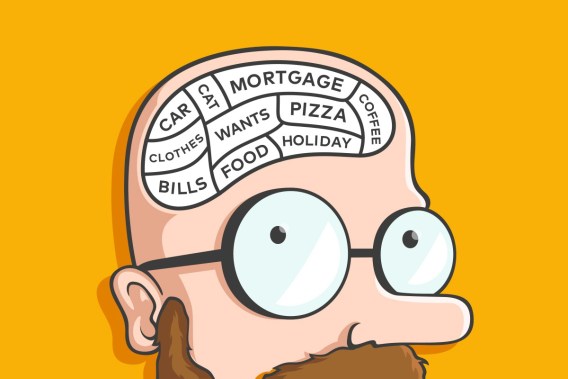
Vấn đề nảy sinh khi người đầu tư bị rơi vào “cái bẫy phân loại tiền”, ví dụ:
- Dồn toàn bộ tiền vào một quỹ tiết kiệm dài hạn (như du học) nhưng lại bỏ quên nghĩa vụ trả nợ ngắn hạn có lãi suất cao như nợ tín dụng.
- Không dám đầu tư khoản tiền tiết kiệm vì nghĩ đó là tiền “không thể đụng tới”, dẫn đến cơ hội bị bỏ lỡ và tiền bị mất giá do lạm phát.
Giải pháp khắc phục:
- Thiết lập ngân sách tổng thể, phân loại dòng tiền theo ưu tiên tài chính hiện tại và mục tiêu dài hạn, không chỉ dựa trên nguồn gốc tiền.
- Lập kế hoạch đầu tư cụ thể cho những khoản tiền bất ngờ như tiền thưởng, thừa kế, hoa hồng,… để đảm bảo sử dụng hiệu quả thay vì tiêu dùng cảm tính.
Xem thêm: Rút tiền tiết kiệm trước hạn và những lưu ý quan trọng
2. Đầu tư không thích thua lỗ (Loss aversion)
Theo nghiên cứu công bố năm 2019 trên Scientific Reports, đa số mọi người có xu hướng phóng đại nỗi đau từ thua lỗ hơn niềm vui khi đạt được lợi nhuận cùng giá trị – đây là hiện tượng được gọi là loss aversion.
Nhà đầu tư thường tránh xa rủi ro, dù là những rủi ro nhỏ, và thường chọn giải pháp an toàn như giữ tiền mặt, gửi tiết kiệm – mặc cho thực tế rằng:
- Lạm phát làm mất giá trị tiền theo thời gian.
- Đầu tư đúng cách có khả năng tạo ra nguồn thu nhập bền vững trong tương lai.
Giáo sư Robert R. Johnson từ Đại học Creighton đã từng nhận định: “Sai lầm tài chính lớn nhất không đến từ việc chấp nhận quá nhiều rủi ro, mà là vì quá ít dám đối mặt với rủi ro.”

Giải pháp khắc phục:
- Xây dựng chiến lược đầu tư rõ ràng và có nguyên tắc, bao gồm cả việc xác định khả năng chịu rủi ro cá nhân.
- Không để cảm xúc chi phối quyết định tài chính, đặc biệt là nỗi sợ thua lỗ khiến bạn bỏ qua những cơ hội dài hạn.
- Phân bổ danh mục đầu tư hợp lý, không “đặt cược” tất cả vào một kênh duy nhất nhưng cũng không hoàn toàn đứng ngoài thị trường tài chính.
Xem thêm: Vay tiền để kinh doanh nhỏ: khi nào nên và nguồn vốn nào an toàn nhất?
3. Tự tin thái quá trong đầu tư (Overconfidence)
Một trong những sai lầm phổ biến nhất trong đầu tư là quá tự tin vào khả năng phân tích và dự đoán thị trường của bản thân. Sự tự tin thái quá khiến nhiều người tin rằng họ “hiểu rõ hơn người khác” hoặc “nắm bắt được xu hướng”, dẫn đến việc ra quyết định thiếu cân nhắc hoặc giao dịch quá thường xuyên.

Một số dấu hiệu của khuynh hướng này có thể bao gồm:
- Tin rằng mình có khả năng “đánh bại thị trường” liên tục, mặc dù điều đó hiếm khi xảy ra.
- Chủ quan không tìm hiểu kỹ lưỡng, vì cho rằng mình đã “quen thị trường”.
- Giao dịch ngắn hạn quá nhiều, dẫn đến chi phí cao và hiệu suất đầu tư thấp hơn so với giữ dài hạn.
Xem thêm: Chi phí cơ hội là gì? Ví dụ – Cách áp dụng trong đầu tư và cuộc sống
Giải pháp khắc phục:
- Thường xuyên đánh giá lại các quyết định đầu tư của mình một cách khách quan: có phải đang dựa trên dữ liệu hay chỉ là cảm tính?
- Tìm kiếm phản biện và góc nhìn trái chiều, tránh rơi vào “vùng an toàn tâm lý” khi chỉ nghe những thông tin củng cố cho niềm tin sẵn có.
- Thiết lập nguyên tắc đầu tư rõ ràng và kỷ luật thực hiện, hạn chế để cảm xúc hoặc sự chủ quan can thiệp quá nhiều.
4. Hiệu ứng bầy đàn (Herd behavior)
Hiệu ứng bầy đàn là khuynh hướng bắt chước hành vi của số đông, đặc biệt rõ rệt trong môi trường đầu tư khi có tin đồn, sóng tăng giá mạnh hoặc thị trường biến động.
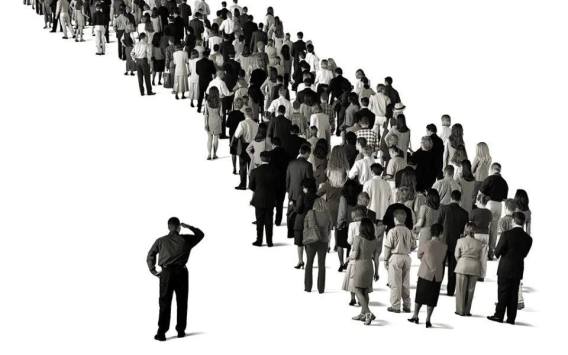
Hiện tượng này khiến nhiều nhà đầu tư:
- Mua theo khi thấy người khác đổ xô vào cổ phiếu, vàng, tiền điện tử,… mà không hiểu bản chất tài sản.
- Bán tháo theo đám đông khi thị trường giảm mạnh, thay vì giữ vững mục tiêu dài hạn.
Tâm lý bầy đàn không chỉ phổ biến ở nhà đầu tư mới, mà còn ảnh hưởng đến cả những người có kinh nghiệm trong thời điểm thị trường biến động.
Xem thêm: Nhà đầu tư mới cần biết: 7 sai lầm phổ biến dễ khiến bạn trả giá
Giải pháp khắc phục:
- Tự nghiên cứu và đánh giá trước khi đưa ra quyết định đầu tư, không hành động chỉ vì “mọi người cũng làm vậy”.
- Luôn bám sát kế hoạch tài chính cá nhân, phân tích xem quyết định đầu tư có phù hợp với mục tiêu, khẩu vị rủi ro và thời gian nắm giữ của bạn hay không.
- Tận dụng công cụ hỗ trợ phân tích khách quan, tránh để tin đồn hoặc xu hướng nhất thời dẫn dắt hành vi.
Xem thêm: Đầu tư theo ngành: Hướng dẫn cách phân tích và lựa chọn các ngành tiềm năng
5. Ghi nhớ chọn lọc (Selective memory bias)
Ghi nhớ chọn lọc là khuynh hướng chỉ nhớ những trải nghiệm tích cực và bỏ quên hoặc đánh giá thấp những thất bại trong quá khứ. Điều này khiến nhà đầu tư rơi vào cái bẫy tự tin thái quá, dẫn đến lặp lại các sai lầm trước đó mà không rút được bài học.
Ví dụ:
- Nhớ rõ lần đầu tư sinh lời cao, nhưng lại quên mất 2 lần thất bại vì không phân tích kỹ.
- Tự huyễn hoặc rằng mình có “duyên với một loại tài sản”, mà bỏ qua các yếu tố khách quan khiến lần đầu thành công chỉ là may mắn.
Giải pháp khắc phục:
- Lưu trữ và ghi chép lại toàn bộ lịch sử đầu tư, cả thành công và thất bại, để rút kinh nghiệm rõ ràng.
- Đánh giá hiệu suất đầu tư theo số liệu thực tế, thay vì cảm tính.
- Định kỳ xem lại danh mục đầu tư, cập nhật kiến thức mới để tránh lặp lại sai lầm cũ.
Xem thêm:Top 5 các kênh đầu tư phổ biến nhất cho người mới bắt đầu: Ưu và nhược điểm
6. Hiệu ứng mỏ neo (Anchoring bias)
Hiệu ứng mỏ neo là khuynh hướng tâm lý khiến con người quá phụ thuộc vào một thông tin ban đầu (gọi là “mỏ neo”) khi đưa ra quyết định, ngay cả khi thông tin đó không còn phù hợp. Trong đầu tư, điều này thường thể hiện qua việc so sánh giá tài sản hiện tại với một mức giá quá khứ mà ta đã “neo” trong tâm trí, dẫn đến những hành vi phi lý.
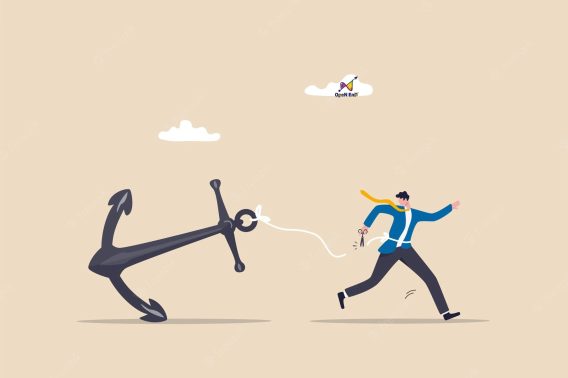
Ví dụ thường gặp:
- Nhìn thấy một cổ phiếu từng đạt mức giá 100.000 đồng/cổ phần, bạn cho rằng giá 70.000 đồng là “rẻ”, bất chấp việc tình hình doanh nghiệp đã thay đổi xấu đi.
- Hoặc bạn từng mua một khoản đầu tư với giá cao, khi giá giảm sâu, thay vì cắt lỗ hợp lý, bạn cứ “ôm hàng” vì kỳ vọng nó sẽ quay lại “mỏ neo” cũ.
Hậu quả là bạn ra quyết định đầu tư không dựa trên giá trị nội tại hiện tại, mà chỉ theo cảm xúc gắn liền với một con số trong quá khứ. Ngoài ra, bạn có thể không dám điều chỉnh danh mục đầu tư kịp thời, dẫn đến thua lỗ kéo dài hoặc bỏ lỡ cơ hội khác.
Giải pháp khắc phục:
- Luôn tự hỏi: “Liệu mức giá này có còn hợp lý với tình hình hiện tại và triển vọng tương lai không?” thay vì bám víu vào giá cũ.
- Thay vì cố “bắt đáy” hay “chờ hồi”, hãy xây dựng tiêu chí đầu tư dựa trên phân tích cơ bản và kỹ thuật rõ ràng.
- Thường xuyên đánh giá lại danh mục một cách khách quan, đừng để “ký ức giá cả” ảnh hưởng đến lý trí.
Xem thêm: Thói quen trì hoãn – Vì sao ta hay chần chừ và cách vượt qua tâm lý này?
7. Nỗi sợ bị bỏ lỡ (FOMO – Fear of Missing Out)
FOMO là viết tắt của “Fear of Missing Out” – nỗi sợ bỏ lỡ cơ hội, khiến nhiều nhà đầu tư vội vàng tham gia vào các xu hướng đang “hot” mà không thực sự hiểu bản chất. Đây là một dạng của hiệu ứng bầy đàn, nhưng mang yếu tố cảm xúc mạnh hơn: sợ thua thiệt, sợ “người ta giàu hết rồi mà mình chưa làm gì”.
Những biểu hiện phổ biến:
- Thấy ai cũng đầu tư bất động sản, chứng khoán, tiền số… và bắt đầu nhảy vào chỉ vì “không muốn bị chậm chân”.
- Cảm giác hối tiếc vì “đáng lẽ mình đã có thể đầu tư từ sớm”, nên quyết định vội vàng chỉ để đuổi theo lợi nhuận.
FOMO thường xuất hiện trong:
- Giai đoạn thị trường tăng mạnh hoặc có tin tức tích cực dồn dập.
- Các đợt IPO, coin mới, hoặc tài sản tăng giá phi mã trong thời gian ngắn.

Giải pháp khắc phục:
- Xây dựng mục tiêu tài chính cá nhân rõ ràng, hiểu rằng không phải cơ hội nào cũng phù hợp với mình.
- Trước khi đầu tư, hãy hỏi: “Liệu mình có hiểu rõ tài sản này không?”, “Nếu giá giảm 20%, mình có sẵn sàng giữ không?”
- Ghi nhớ: Đầu tư hiệu quả không phải là đuổi theo mọi cơ hội, mà là biết chọn lọc và kiên định với chiến lược đã đề ra.
Xem thêm:
Khi nào nên bán cổ phiếu? 5 trường hợp bạn cần cân nhắc để bán ra
Nuôi dưỡng tư duy tài chính cho con: Hành trình bắt đầu từ bố mẹ
Tự kỷ luật bản thân – Nền tảng của một cuộc sống tự chủ
Tối giản để sống đủ: Làm sao để sống đơn giản hơn mà vẫn đủ đầy?
Quản lý chi tiêu khi sống một mình: Tự do nhưng không phung phí
Kết luận
Những quyết định đầu tư kém hiệu quả không chỉ bắt nguồn từ thiếu kiến thức hay thông tin thị trường, mà còn đến từ chính các khuynh hướng tâm lý tưởng chừng vô hại. Việc nhận diện và kiểm soát các sai lệch hành vi không chỉ giúp bạn đầu tư tỉnh táo hơn mà còn là bước quan trọng để xây dựng một chiến lược tài chính bền vững và hiệu quả lâu dài.
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ