
Thẻ ghi nợ (Debit Card) và thẻ tín dụng (Credit Card) đều là phương tiện thanh toán không dùng tiền mặt phổ biến hiện nay. Mặc dù có chức năng thanh toán tương tự, nhưng về bản chất và cách sử dụng, hai loại thẻ này có những điểm khác biệt quan trọng. Bài viết của TrueMoney+ dưới đây sẽ cung cấp đến bạn những thông tin đúng nhất về 2 loại thẻ này.

1. Định nghĩa thẻ ghi nợ và thẻ tín dụng
1.1. Thẻ ghi nợ là gì?
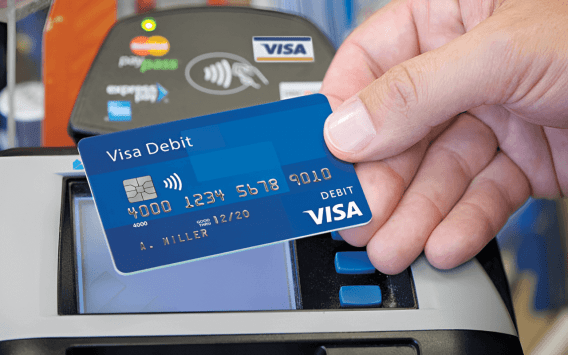
Thẻ ghi nợ, hay còn gọi là Debit Card, cho phép chủ thẻ thực hiện giao dịch trong phạm vi số tiền có trong tài khoản thanh toán liên kết với thẻ. Nói cách khác, bạn chỉ có thể chi tiêu số tiền mà bạn đã nạp vào tài khoản. Hiện nay, thẻ ghi nợ được chia thành hai loại chính với chức năng là thanh toán các sản phẩm/dịch vụ, rút tiền mặt tại cây ATM hoặc máy POS được cấp phóe, hoặc chuyern khoản giao dịch:
- Ghi nợ nội địa: Chỉ sử dụng để thanh toán và giao dịch trong nước.
- Ghi nợ quốc tế: Có thể sử dụng để thanh toán và giao dịch cả trong và ngoài nước.
1.2. Thẻ tín dụng là gì?
Thẻ tín dụng, hay Credit Card, cho phép bạn “chi tiêu trước, trả tiền sau”. Ngân hàng cấp cho bạn một hạn mức tín dụng nhất định, trong đó bạn có thể chi tiêu và thanh toán các giao dịch mua sắm hoặc tiêu dùng. Đến cuối kỳ sao kê, bạn sẽ phải thanh toán lại số tiền đã chi tiêu cho ngân hàng.
Hiện nay thẻ tín dụng có hai loại thẻ phổ biến là thẻ tín dụng nội địa và thẻ tín dụng quốc tế. Cả 2 loại thẻ này đều cho phép người dùng giao dịch/thanh toán online & offline, rút tiền mặt và trả góp mua sắm. Tương tự như thẻ debit, thẻ nội địa và thẻ quốc tế cũng khác nhau về phạm vi giao dịch của thẻ: Trong nước hoặc cả trong và ngoài nước.

Xem thêm: Đảo nợ khoản vay: Có nên vay khoản mới để trả khoản cũ?
2. Phân biệt thẻ tín dụng và thẻ ghi nợ
Thẻ ghi nợ và tín dụng đều là phương thức thanh toán và quản lý chi tiêu nhưng hai loại thẻ này khác nhau về bản chất. Sự khác biệt giữa hai loại thẻ được thể hiện bằng các tiêu chí dưới đây:
| Tiêu chí | Thẻ tín dụng | Thẻ ghi nợ |
| Đặc điểm nổi bật | Chi tiêu trước, trả tiền sau. | Nạp tiền trước, chi tiêu sau. |
| Cấu tạo thẻ (mặt trước) | – Dòng chữ “Credit”.
– Logo ngân hàng, logo tổ chức phát hành (Visa, Mastercard, JCB). – Tên chủ thẻ. – Số thẻ. – Thời gian hiệu lực của thẻ. |
– Dòng chữ “Debit”.
– Logo ngân hàng, logo tổ chức phát hành (Visa, Mastercard, Napas). – Tên chủ thẻ. – Số thẻ. – Thời gian hiệu lực của thẻ. |
| Cấu tạo thẻ (mặt sau) | – Dãy số bảo mật CVV/CVC.
– Ô chữ ký. |
– Dãy số bảo mật CVV/CVC.
– Dải băng từ chứa thông tin mã hóa. – Thông tin ngân hàng phát hành. |
| Chức năng | – Rút tiền mặt (phí cao).
– Thanh toán online & offline. – Thanh toán dịch vụ, hóa đơn. – Trả góp lãi suất thấp từ 0%. |
– Rút tiền mặt (phí thấp hoặc miễn phí).
– Thanh toán online & offline trong và ngoài nước. – Chuyển tiền tại ATM và phòng giao dịch. |
| Điều kiện đăng ký | – Người Việt Nam trên 18 tuổi:
+ Cần giấy tờ tùy thân (CCCD/CMND/Hộ chiếu). + Giấy chứng minh thu nhập (sao kê lương, hợp đồng lao động). – Người nước ngoài trên 18 tuổi: + Cư trú tại Việt Nam trên 12 tháng. + Cần giấy tờ chứng minh thời hạn cư trú hợp pháp và thu nhập. |
– Người Việt Nam trên 15 tuổi:
+ Cần CMT/CCCD/Hộ chiếu. – Người nước ngoài: + Cư trú hợp pháp tại Việt Nam trên 12 tháng. + Cần giấy tờ chứng minh cư trú hợp pháp. |
| Biểu phí | – Phí rút tiền: 4% tổng số tiền giao dịch hoặc theo quy định ngân hàng.
– Phí thường niên: 500.000 – 2.000.000 VND tùy hạn mức và ngân hàng. |
– Phí rút tiền: 0 – 1.000 VND tại ATM cùng ngân hàng, 3.000 – 10.000 VND tại ATM khác ngân hàng.
– Phí thường niên: 100.000 – 150.000 VND tùy hạng thẻ và ngân hàng. |
| Lãi suất | – 20 – 40%/năm khi thanh toán dư nợ chậm.
– 20 – 40%/năm khi rút tiền tại ATM. |
Không áp dụng lãi suất khi rút tiền mặt tại ATM hoặc thanh toán dư nợ chậm. |
| Hạn mức thẻ | Quy định theo lần hoặc ngày, tùy chính sách từng ngân hàng. | Quy định hạn mức theo số tiền nạp trong thẻ. |
| Chương trình khuyến mãi | Nhiều ưu đãi, giảm giá, tích điểm, hoàn tiền từ ngân hàng và các đối tác liên kết. | Nhiều ưu đãi, giảm giá, tích điểm, hoàn tiền từ ngân hàng và các đối tác liên kết. |
Từ những yếu tố trên, bạn có thể dễ dàng nhận thấy thẻ tín dụng có công dụng như một “giải pháp”, giúp người dùng chi tiêu trước những dịch vụ, hóa đơn trong cuộc sống, còn thẻ ghi nợ có tác dụng như một ví tiền giúp người dùng chuyển hóa hình thức chi tiêu từ tiền mặt sang sử dụng thẻ thanh toán.
Xem thêm: Phương pháp quả cầu tuyết: Bí quyết xóa nợ hiệu quả
3. So sánh ưu nhược điểm của thẻ tín dụng (Credit Card) và thẻ ghi nợ (Debit Card)
| Tiêu chí | Thẻ tín dụng | Thẻ ghi nợ |
| Ưu điểm | – Sử dụng tiện lợi: Nhỏ gọn, được chấp nhận tại nhiều điểm thanh toán trong nước và quốc tế.
– Đa dạng chức năng: Thanh toán online & offline, rút tiền mặt, trả góp từ 0%. – Chương trình ưu đãi: Nhiều ưu đãi như giảm giá tới 50%, hoàn tiền tới 5%, tích điểm đổi thưởng, đặc quyền dịch vụ tùy chính sách ngân hàng. – Tài chính linh hoạt: Cơ chế “chi tiêu trước, trả tiền sau” giúp giải quyết nhu cầu tài chính tạm thời. |
– Sử dụng tiện lợi: Nhỏ gọn, được chấp nhận tại nhiều điểm thanh toán trong nước và quốc tế.
– Đa dạng chức năng: Thanh toán online & offline, rút tiền mặt. – Chương trình ưu đãi: Tích hợp ưu đãi như giảm giá, hoàn tiền, tích điểm tương tự thẻ tín dụng. – Biểu phí thấp: Phù hợp với đa dạng đối tượng người dùng. – Dễ dàng thay đổi hạn mức: Có thể điều chỉnh hạn mức rút tiền qua ngân hàng số. |
| Nhược điểm | – Biểu phí sử dụng cao: Biểu phí cao hơn thẻ ghi nợ, dù nhiều ngân hàng hiện nay có chính sách miễn/hoàn phí cho khách hàng. | – Có bao nhiêu chi tiêu bấy nhiêu: Người dùng chỉ có thể tiêu số tiền có sẵn trong tài khoản, không có khả năng “vay trước, trả sau”. |
Tóm lại, Thẻ tín dụng phù hợp với người cần giải pháp tài chính linh hoạt, thường xuyên mua sắm hoặc tận dụng các ưu đãi. Thẻ ghi nợ phù hợp với người có nhu cầu chi tiêu cơ bản, muốn kiểm soát tài chính chặt chẽ và tránh lãi suất hoặc các khoản phí cao. Tùy thuộc vào nhu cầu cá nhân, khách hàng có thể chọn một trong hai loại thẻ hoặc sử dụng đồng thời cả hai để tối ưu hóa lợi ích.
Xem thêm:
Đáo hạn thẻ tín dụng là gì? Nên hay không đáo hạn thẻ tín dụng?
Tín dụng và cho vay: Sự khác biệt và những điều cần biết
Không trả nợ thẻ tín dụng gây ra hậu quả chính gì?
4. Nên mở loại thẻ nào?
Việc lựa chọn mở loại thẻ nào phụ thuộc vào nhu cầu sử dụng của khách hàng.
- Nếu khách hàng cần thanh toán cho các nhu cầu cơ bản hàng ngày và muốn chủ động sử dụng nguồn tiền cá nhân, thẻ ghi nợ (Debit Card) là lựa chọn phù hợp.
- Ngược lại, nếu khách hàng có kế hoạch tài chính rõ ràng, mục tiêu chi tiêu lớn, nguồn thu nhập ổn định và muốn tận dụng nguồn vốn từ ngân hàng, thẻ tín dụng (Credit Card) sẽ là giải pháp hợp lý.
5. 3 câu hỏi thường gặp về thẻ ghi nợ và tín dụng
Có thể mở cả thẻ ghi nợ và tín dụng không?
Đúng, khách hàng hoàn toàn có thể mở đồng thời cả thẻ ghi nợ và tín dụng. Mỗi loại thẻ đều mang đến những chức năng khác nhau, giúp bạn linh hoạt trong việc chi tiêu và quản lý tài chính. Sử dụng cả hai thẻ sẽ giúp bạn tận dụng tốt nhất các tiện ích mà từng loại thẻ mang lại.
Thẻ tín dụng có an toàn hơn ghi nợ không?
Về mặt an toàn, cả thẻ tín dụng và ghi nợ đều được trang bị công nghệ bảo mật tiên tiến từ ngân hàng. Những biện pháp bảo mật như mã hóa dữ liệu, xác thực hai yếu tố, và thông báo giao dịch giúp đảm bảo an toàn cho các giao dịch trực tuyến và tại cửa hàng.
Nên dùng thẻ nào cho thanh toán hàng ngày?
Nếu bạn cần chi tiêu hàng ngày, thẻ ghi nợ sẽ phù hợp vì bạn chỉ chi tiêu số tiền có trong tài khoản của mình, giúp bạn kiểm soát chi tiêu tốt hơn. Còn thẻ tín dụng thích hợp nếu bạn muốn tận dụng các chương trình khuyến mãi, trả góp lãi suất thấp hoặc sử dụng vốn từ ngân hàng để chi tiêu trước.
Xem thêm:
Các khoản nợ chồng chất? Dấu hiệu bạn đang vay quá sức!
Thu hồi nợ đúng luật: Những điều người vay và bên thu nợ cần nắm rõ
Thẻ ghi nợ có rút tiền được không? Giải đáp thắc mắc
Kết luận
Như vậy, bài viết đã giúp khách hàng phân biệt được thẻ ghi nợ và tín dụng và đồng thời cũng cập nhật được những ưu nhược điểm mà hai loại thẻ này mang lại cho người dùng. Là người tiêu dùng thông thái, khách hàng nên sở hữu cả 2 loại thẻ này để thanh toán và quản lý chi tiêu tốt hơn.
Cập nhật thêm thông tin của True Money+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ