
Thẻ tín dụng đang ngày càng phổ biến trong cuộc sống hiện đại, giúp bạn dễ dàng thanh toán mà không cần mang theo tiền mặt. Tuy nhiên, không phải ai cũng hiểu rõ về hạn mức tín dụng – một yếu tố rất quan trọng khi sử dụng thẻ. Cùng TrueMoney+ tìm hiểu kỹ hơn qua bài viết dưới đây nhé!
1. Hạn mức tín dụng
1.1 Hạn mức tín dụng là gì?
Hạn mức tín dụng là số tiền tối đa mà ngân hàng cho phép bạn sử dụng từ thẻ tín dụng để chi tiêu hoặc rút tiền mặt. Đây chính là “trần chi tiêu” mà bạn không nên vượt qua trong thời gian sử dụng thẻ.

Ngân hàng sẽ xác định hạn mức tín dụng của bạn dựa trên một số tiêu chí như:
- Mức thu nhập cá nhân
- Lịch sử tín dụng (có từng nợ xấu hay không)
- Tài sản đảm bảo hoặc tính ổn định công việc
Tùy theo từng loại thẻ, hạn mức tín dụng có thể dao động từ vài triệu đồng đến hàng tỷ đồng (với thẻ đen – dành cho khách hàng VIP).
Lưu ý: Việc hiểu rõ hạn mức giúp bạn chi tiêu hợp lý và tránh các khoản phí phát sinh không mong muốn.
1.2 Các loại hạn mức tín dụng
Mỗi thẻ tín dụng có nhiều loại hạn mức khác nhau, không chỉ đơn giản là tổng số tiền bạn được chi tiêu. Dưới đây là các loại hạn mức tín dụng phổ biến mà bạn nên biết:
- Tổng hạn mức tín dụng: Đây là số tiền tối đa bạn có thể sử dụng trên thẻ mỗi tháng, bao gồm cả thanh toán lẫn rút tiền mặt.
- Hạn mức giao dịch/ngày: Là số tiền tối đa bạn có thể chi tiêu mỗi ngày, thường được phân bổ dựa trên hạn mức tháng.
- Hạn mức thanh toán qua thẻ: Là số tiền bạn có thể dùng để thanh toán qua máy POS, online hoặc quẹt thẻ.
- Hạn mức rút tiền mặt: Là số tiền mặt bạn có thể rút từ ATM hoặc tại quầy giao dịch ngân hàng, thường thấp hơn so với hạn mức thanh toán.
- Hạn mức hoàn tiền (Cashback): Một số thẻ có chương trình hoàn tiền khi bạn chi tiêu đạt mức tối thiểu. Ví dụ, tiêu từ 2 triệu đồng tại các nhà hàng, quán cafe hoặc sàn TMĐT có thể được hoàn 2–5%.

Xem thêm: Cách dùng thẻ tín dụng hiệu quả năm 2025: Hướng dẫn từ A-Z
1.3 Làm thế nào để ngân hàng xác định hạn mức tín dụng cho bạn?
Việc cấp hạn mức không phải ngẫu nhiên. Ngân hàng sẽ dựa vào những yếu tố sau để đánh giá khả năng tài chính và trách nhiệm tín dụng của bạn:
1.3.1 Thu nhập hàng tháng & nhu cầu chi tiêu
Nếu bạn có thu nhập ổn định và cao, đồng thời nhu cầu chi tiêu hợp lý, ngân hàng có thể cấp hạn mức tín dụng cao để bạn sử dụng linh hoạt hơn.
1.3.2 Nghề nghiệp & lĩnh vực làm việc
Một số ngành nghề như tài chính, công nghệ, y tế… có thể được ngân hàng ưu tiên với hạn mức cao hơn, vì mức độ ổn định và uy tín công việc.
1.3.3 Lịch sử tín dụng
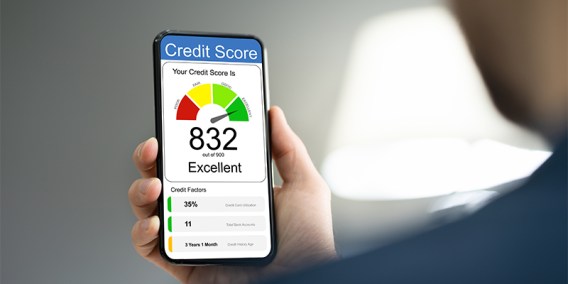
Điểm tín dụng cao và lịch sử tín dụng tích cực, không có nợ xấu và việc thanh toán đúng hạn là những yếu tố quan trọng. Điều này cung cấp cơ sở cho ngân hàng dễ dàng xét duyệt hạn mức tín dụng cao hơn cho bạn.
Trải qua quá trình xét duyệt kỹ lưỡng các yếu tố này, ngân hàng sẽ đưa ra quyết định về loại thẻ và hạn mức phù hợp với đánh giá về khả năng chi tiêu và thanh toán của từng khách hàng.
Xem thêm: Thanh toán thẻ tín dụng trước hạn có lợi ích gì?
2. Cách để nâng hạn mức tín dụng
2.1 Hạn mức tín dụng có thay đổi được hay không?
Câu trả lời là có. Trong quá trình sử dụng thẻ tín dụng, ngân hàng có thể tự động điều chỉnh hạn mức tín dụng dựa trên lịch sử chi tiêu, mức độ sử dụng thẻ và điểm tín dụng của bạn.
Ngoài ra, nếu bạn có nhu cầu chi tiêu cao hơn hoặc tình hình tài chính đã cải thiện, bạn hoàn toàn có thể chủ động gửi yêu cầu tăng hạn mức đến ngân hàng. Khi đó, ngân hàng sẽ xét duyệt dựa trên các thông tin bạn cung cấp như thu nhập hiện tại, tài sản sở hữu, cũng như lịch sử tín dụng.
Xem thêm: Cách sử dụng ví điện tử an toàn và tối ưu trong thời đại số
2.2 Làm gì để nâng hạn mức tín dụng?
2.2.1 Điều kiện để nâng hạn mức
Để được ngân hàng xem xét nâng hạn mức tín dụng, bạn cần đáp ứng một số điều kiện sau:
- Thu nhập tăng so với thời điểm mở thẻ: Việc cung cấp sao kê lương gần đây hoặc chứng từ sở hữu tài sản (sổ tiết kiệm, hợp đồng bảo hiểm, giấy tờ nhà…) sẽ giúp ngân hàng đánh giá khả năng tài chính của bạn tốt hơn.
- Lịch sử tín dụng tích cực:
- Thanh toán đúng hạn, đầy đủ các kỳ sao kê.
- Sử dụng thẻ đúng mục đích (ưu tiên thanh toán, hạn chế rút tiền mặt).
- Không phát sinh các khoản nợ quá hạn, kiểm soát chi tiêu hiệu quả.
Xem thêm: Hướng dẫn 2 kiểm tra sao kê thẻ tín dụng nhanh chóng và dễ dàng
Việc hội tụ đầy đủ các yếu tố này cho thấy bạn là người dùng đáng tin cậy và có khả năng quản lý tài chính tốt – đây là cơ sở để ngân hàng xét duyệt tăng hạn mức cho bạn.
2.2.2 Hồ sơ cần chuẩn bị khi đề nghị tăng hạn mức
Nếu bạn chủ động gửi yêu cầu tăng hạn mức tín dụng, bạn nên chuẩn bị một số giấy tờ sau:
- Giấy đề nghị nâng hạn mức (theo mẫu ngân hàng).
- Hợp đồng lao động (bản sao gần nhất).
- Sao kê lương 3 tháng gần nhất, có xác nhận từ ngân hàng.
Tùy vào từng ngân hàng, hồ sơ yêu cầu có thể linh hoạt hơn hoặc đơn giản hơn nếu bạn là khách hàng lâu năm, uy tín.
2.2.3 Thời gian và chi phí khi nâng hạn mức tín dụng
- Thời gian xét duyệt: Thường dao động từ 2–3 tuần tùy vào quy trình xử lý hồ sơ của từng ngân hàng.
- Phí dịch vụ: Hiện nay, nhiều ngân hàng không thu phí khi khách hàng yêu cầu nâng hạn mức. Tuy nhiên, vẫn nên kiểm tra kỹ chính sách cụ thể của ngân hàng mà bạn sử dụng.
Xem thêm: Tín dụng đen là gì? Nguyên nhân, rủi ro và cách phòng tránh
2.3 Cách nâng hạn mức tín dụng
Ngân hàng có thể tự động xét duyệt hạn mức tín dụng hoặc sau khi nhận được yêu cầu từ khách hàng. Trong trường hợp làm thẻ tín dụng bằng cách ký quỹ, khách hàng cần mang thêm tiền ký quỹ và điền vào mẫu đơn yêu cầu giảm/tăng hạn mức của thẻ tín dụng. Dưới đây là cách đơn giản để tăng hạn mức thẻ tín dụng.
2.3.1 Tăng hạn mức tự động từ ngân hàng
Nếu bạn có lịch sử tín dụng tốt, sử dụng thẻ đều đặn và không phát sinh nợ xấu, ngân hàng có thể tự động nâng hạn mức cho bạn sau một thời gian sử dụng. Một số ngân hàng còn gửi thông báo trước khi áp dụng hạn mức mới. Trong trường hợp bạn không muốn tăng hạn mức, bạn có thể liên hệ lại để yêu cầu giữ nguyên hạn mức cũ.
2.3.2 Gửi yêu cầu tăng hạn mức
Nếu muốn nâng hạn mức tín dụng theo nhu cầu cá nhân, bạn có thể thực hiện theo quy trình sau:
- Bước 1: Điền vào mẫu “Yêu cầu tăng hạn mức” (theo mẫu ngân hàng cung cấp).
- Bước 2: Chuẩn bị hồ sơ tài chính cần thiết (thu nhập, tài sản,…). Nếu mở thẻ bằng hình thức ký quỹ, bạn cần nộp thêm tiền ký quỹ tương ứng với phần hạn mức muốn tăng.
- Bước 3: Gửi hồ sơ và chờ ngân hàng xét duyệt.
Sau khi xét duyệt, ngân hàng sẽ gửi thông báo kết quả tới bạn. Nếu được chấp thuận, hạn mức mới sẽ được áp dụng ngay trên thẻ hiện tại.

Xem thêm:
Đáo hạn thẻ tín dụng là gì? Nên hay không đáo hạn thẻ tín dụng?
Đừng bỏ lỡ 7 bí quyết sử dụng tiền khôn ngoan mà ai cũng nên biết
Tổ chức tín dụng xử lý nợ thế nào? Những hình thức phổ biến hiện nay
Thẻ ghi nợ có rút tiền được không? Giải đáp thắc mắc
Kết luận
Qua bài viết này, hy vọng bạn đã hiểu rõ hơn hạn mức tín dụng là gì và những cách đơn giản, hiệu quả để nâng hạn mức thẻ tín dụng. Việc lựa chọn hạn mức phù hợp sẽ giúp bạn quản lý chi tiêu tốt hơn, đồng thời tận dụng được nhiều lợi ích khi sử dụng thẻ tín dụng.
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ