
Thay thế hình thức thanh toán trực tiếp, giúp quản lý chi tiêu, đồng thời trở thành công cụ hữu ích trong việc xây dựng lịch sử tín dụng cá nhân. Thẻ tín dụng (credit card) dần trở thành xu hướng, được người tiêu dùng ưa chuộng. Dù vậy, vẫn còn rất nhiều người e dè, lo sợ không thể quản lý tài chính cũng như không thể hưởng trọn lợi ích mang lại của thẻ tín dụng.
1. Chọn lựa được sản phẩm thẻ tín dụng phù hợp
Chọn được sản phẩm thẻ tín dụng phù hợp sẽ giúp bạn nhận được nhiều lợi ích lớn khi chi tiêu hơn. Ví dụ, những người thường xuyên mua sắm nên chọn các thẻ tín dụng có tỷ lệ hoàn tiền lớn, liên kết với nhiều sàn thương maị điện tử hay ưu đãi trả góp. Để vừa có thể đáp ứng nhu cầu mà vẫn có thể tiết kiệm.

Bạn nên lựa chọn loại thẻ tín dụng phù hợp với mục đích sử dụng, cùng với đó so sánh cách tính lãi suất của nhiều loại thẻ khác nhau cũng như các biểu phí đi kèm. Các chương trình ưu đãi từ thẻ tín dụng đã hỗ trợ khách hàng chi tiêu tiết kiệm hơn. Ngoài ra, việc chi tiêu qua thẻ tín dụng còn giúp khách hàng có cơ hội được hoàn tiền, tích điểm, đổi quà – điều ít thấy khi thanh toán bằng tiền mặt hay thẻ ATM.
Xem thêm: Tuổi 20 và những bài học tài chính cá nhân mà bạn ước mình biết sớm hơn
2. Sử dụng thời hạn miễn lãi của thẻ tín dụng một cách khôn ngoan
Thời gian miễn lãi là khoảng thời gian để chủ thẻ tín dụng cân đối tài chính và thực hiện nghĩa vụ chi trả sau khi chi tiêu mà không mất chi phí lãi. Thông thường, thời gian miễn lãi của các thương hiệu Visa, MasterCard, JCB là khoảng 45 ngày – 55 ngày.
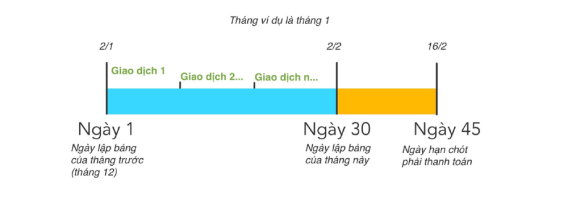
Tận dụng được khoảng thời gian này sẽ giúp các bạn được “mượn tiền” chi tiêu, phục vụ nhu cầu cuộc sống mà không phải trả “phí”. Để tận dụng thời gian miễn lãi, các bạn cần lưu ý những kinh nghiệm hữu ích sau:
– Giao dịch vào ngày đầu chu kỳ thanh toán: Điều này giúp bạn có tối đa thời gian miễn lãi để thu xếp tài chính tốt hơn và thực hiện thanh toán đúng hạn. Đặc biệt, với các khoản chi tiêu lớn bạn nên thực hiện giao dịch ngay sau khi nhận được sao kê từ kỳ trước.
– Hạn chế mua sắm khi ngày sao kê đã đến gần: Cận ngày sao kê là thời gian miễn lãi sắp hết. Bạn cần hạn chế chi tiêu các khoản chi tiêu giá trị cao hoặc chưa cần thiết.
– Kiểm tra thường xuyên lịch sử giao dịch và khả năng chi trả: Điều này sẽ giúp bạn đảm bảo khả năng thanh toán và không bị “lỡ tay” tiêu quá nhiều. Nếu cần chi tiêu, bạn có thể chờ tới kỳ miễn lãi tiếp theo.
– Thanh toán hết dư nợ để được miễn lãi cho các kỳ kế tiếp: Theo quy định của ngân hàng, bạn sẽ không được miễn lãi trong các kỳ tiếp theo nếu vẫn chưa trả hết dư nợ cũ. Do đó, việc thanh toán hết dư nợ sẽ giúp bạn tiếp tục được hưởng thời gian miễn lãi quý giá trong các giao dịch phát sinh ở kỳ sau.
Xem thêm: Phân biệt thẻ ghi nợ và thẻ tín dụng: Nên chọn loại thẻ nào?
3. Thanh toán nợ thẻ tín dụng đúng hạn, càng sớm càng tốt
Thanh toán số dư thẻ tín dụng sớm hoặc đúng hạn tức là trả tiền trước ngày đáo hạn. Để tránh tình trạng lỗi hệ thống hay thời điểm bạn trả và ngân hàng nhận bị chênh lệch nhiều thì bạn nên thực hiện thanh toán trước vài ngày đáo hạn, thâm chí bạn có thể thanh toán sau khi quẹt thẻ luôn.
Xem thêm: Đáo hạn thẻ tín dụng là gì? Nên hay không đáo hạn thẻ tín dụng?
Khi đã hoàn trả đủ số dư nợ trước hạn, bạn sẽ được miễn lãi và không phải trả phí thanh toán chậm. Ngoài ra, bạn còn được tích điểm chi tiêu và hưởng thời gian miễn lãi ở kỳ tiếp theo. Đặc biệt, bạn sẽ không bị cho vào danh sách nợ xấu, không ảnh hưởng xấu tới việc vay vốn và mở thẻ tín dụng sau này
Xem thêm:
Thanh toán thẻ tín dụng trước hạn có lợi ích gì?
Giải đáp: Nợ xấu có ảnh hưởng đến việc đi nước ngoài không?
4. Cập nhật và tận dụng ưu đãi của ngân hàng
Để thu hút khách hàng, các ngân hàng thường xuyên có những chương trình khuyến mãi hấp dẫn như: phát hành thẻ tín dụng miễn phí, hoàn tiền, giảm giá khi chiêu tiêu, kết hợp giảm giá các thương hiệu… Việc cập nhật và tận dụng triệt để các ưu đãi này giúp bạn chi tiêu thẻ tín dụng mà vẫn tối ưu tài chính.
5. Bảo mật và giữ an toàn cho thẻ tín dụng
Cuộc sống càng hiện đại, nhu cầu sở hữu thẻ tín dụng ngày càng tăng bởi những lợi ích “vạn năng” mà chiếc thẻ mang lại. Người dùng có thể sử dụng mọi lúc mọi nơi, thanh toán nhanh chóng chỉ bằng thao tác chạm thẻ ngay trước thiết bị thanh toán tại quầy thu ngân và giao dịch sẽ được thực hiện. Ngoài ra, các dịch vụ ưu đãi giúp tiết kiệm chi tiêu cũng là yếu tố thu hút khách hàng.
Xem thêm: eKYC là gì? Ưu và nhược điểm của eKYC trong lĩnh vực tài chính – ngân hàng
Thẻ tín dụng và vay cầm đồ: khi nào sử dụng lựa chọn nào hiệu quả hơn?
KẾT LUẬN
Thẻ tín dụng tốt hay xấu tùy theo mục đích và sử dụng của mỗi người. Sử dụng thẻ tín dụng một cách thông minh bạn nên có những tiêu chí sau :
+ Miễn phí thường niên thẻ.
+ Tận dụng các ưu đãi từ thẻ tín dụng mà ngân hàng hợp tác riêng với các thương hiệu.
+ Tận dụng ưu đãi dành riêng cho dòng thẻ tín dụng ( du lịch, hoàn tiền, mua sắm, giáo dục, chủ xe ô tô,…).
+ Nhận tiền hoàn khi chi tiêu từ thẻ tín dụng, tránh phát sinh lãi.
+ Tiền trong thẻ tín dụng là tiền ngân hàng cho bạn mượn. Lãi sẽ rất cao nếu như bạn không trả đúng hạn.
Đọc thêm: Nợ xấu nhóm 3 và những hậu quả khôn lường
Cập nhật thêm thông tin của True Money+ tại:
Facebook: https://www.facebook.com/truemoneyvayofficial2023
Zalo: https://zalo.me/86794561927556015
Tiktok: https://www.tiktok.com/@truemoneyvayofficial
Youtube: https://www.youtube.com/@truemoneyvay.official



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ