
Trong bối cảnh thanh toán không tiền mặt phát triển mạnh, đặc biệt là giao dịch trực tuyến qua website, ứng dụng và nền tảng quốc tế, nhiều người dùng vẫn chưa hiểu đúng về mã CVV/CVC và mức độ rủi ro khi để lộ thông tin này. Thực tế cho thấy, không ít trường hợp bị trừ tiền trong thẻ chỉ vì vô tình cung cấp thêm 3 chữ số phía sau thẻ ngân hàng. Bài viết dưới đây sẽ phân tích chi tiết bản chất của số CVV/CVC, cơ chế hoạt động, rủi ro tiềm ẩn và cách bảo mật an toàn tuyệt đối.
1. Số CVV và CVC là gì?
CVV (Card Verification Value) và CVC (Card Verification Code) là mã bảo mật của thẻ ngân hàng, được thiết kế nhằm xác thực giao dịch trong trường hợp thẻ không xuất hiện vật lý, tức là các giao dịch trực tuyến hoặc thanh toán từ xa, trong đó người bán không thể kiểm tra trực tiếp thẻ của bạn.

Về đặc điểm kỹ thuật, mã này:
- Là một chuỗi 3 chữ số đối với phần lớn thẻ quốc tế, hoặc 4 chữ số đối với một số dòng thẻ đặc thù
- Không được in nổi như số thẻ để hạn chế sao chép cơ học
- Không nằm trong dải từ hoặc chip EMV
- Không xuất hiện trên hóa đơn hoặc sao kê
Ví dụ cụ thể về số CVV:
Một khách hàng sở hữu thẻ ghi nợ quốc tế của Visa, khi thanh toán trên website thương mại điện tử, hệ thống sẽ yêu cầu nhập:
- Số thẻ (16 chữ số)
- Ngày hết hạn
- CVV (3 chữ số mặt sau thẻ)
Chỉ cần nhập đủ 3 thông tin trên, giao dịch có thể được xử lý ngay nếu không kích hoạt thêm lớp xác thực OTP.
CVV/CVC là lớp bảo mật quan trọng cuối cùng để xác nhận quyền sử dụng thẻ trong môi trường online, vì vậy giá trị bảo mật của nó gần như tương đương với “chìa khóa thanh toán”.
Xem thêm: Tâm lý mua sắm và cách thương hiệu khiến bạn chi tiền – Bạn có đang bị thao túng?
2. CVV và CVC có khác nhau không?
Về mặt chức năng và cơ chế bảo mật, CVV và CVC không có sự khác biệt, mà chỉ khác nhau về cách gọi theo quy chuẩn của từng tổ chức thẻ quốc tế.
- Visa sử dụng thuật ngữ CVV
- Mastercard sử dụng thuật ngữ CVC
- American Express sử dụng thuật ngữ CID và có 4 chữ số

Điểm quan trọng cần lưu ý là dù tên gọi khác nhau, nhưng tất cả đều là mã bảo mật dùng để xác minh giao dịch trực tuyến và không thay đổi trong suốt vòng đời của thẻ trừ khi thẻ được phát hành lại.
Người dùng không nên nhầm lẫn giữa sự khác biệt về tên gọi với sự khác biệt về chức năng, bởi bản chất bảo mật là tương đồng.
3. Mã CVV nằm ở đâu trên thẻ?
Vị trí của mã CVV/CVC phụ thuộc vào thương hiệu thẻ:
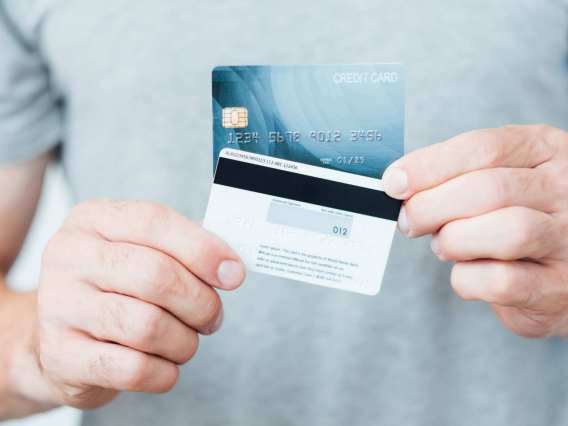
- Đối với thẻ Visa và Mastercard: mã nằm ở mặt sau, cạnh dải chữ ký, gồm 3 chữ số
- Đối với thẻ American Express: mã nằm ở mặt trước, gồm 4 chữ số
Một thói quen phổ biến nhưng tiềm ẩn rủi ro cao là người dùng chụp ảnh hai mặt thẻ để lưu trữ trong điện thoại nhằm “phòng trường hợp quên số thẻ”, tuy nhiên nếu hình ảnh đó hiển thị rõ mã CVV, chỉ cần điện thoại bị xâm nhập, bị mất hoặc tài khoản lưu trữ đám mây bị lộ, kẻ gian hoàn toàn có thể khai thác để thực hiện giao dịch trái phép.
Không lưu ảnh mặt sau thẻ và không chia sẻ hình ảnh thẻ có lộ mã CVV dưới bất kỳ hình thức nào.
4. CVV/CVC dùng để làm gì trong thanh toán?
Trong hệ sinh thái thanh toán quốc tế, CVV đóng vai trò như một yếu tố xác thực bổ sung nhằm chứng minh người thực hiện giao dịch đang nắm giữ thông tin vật lý của thẻ.
Cụ thể, CVV có các chức năng:
- Xác minh tính hợp lệ của giao dịch không hiện diện thẻ
- Giảm gian lận trong thanh toán online
- Tăng tỷ lệ phê duyệt giao dịch hợp lệ
Quy trình xử lý giao dịch thường diễn ra như sau:
- Người dùng nhập thông tin thẻ trên website
- Hệ thống gửi yêu cầu xác thực đến ngân hàng phát hành
- Ngân hàng kiểm tra số thẻ, ngày hết hạn và CVV
- Nếu khớp, giao dịch được phê duyệt
Trong nhiều trường hợp, đặc biệt với các nền tảng quốc tế, OTP không bắt buộc, do đó CVV trở thành lớp bảo mật quyết định.
Ví dụ minh họa cụ thể: Anh A nhận được cuộc gọi giả danh nhân viên hỗ trợ kỹ thuật của một sàn thương mại điện tử, yêu cầu xác minh thông tin thẻ để hoàn tiền, và đã cung cấp cả số thẻ lẫn CVV. Chỉ trong vòng 10 phút, tài khoản bị trừ 6 triệu đồng cho một giao dịch mua phần mềm quốc tế. Do thông tin thẻ được nhập đầy đủ và giao dịch không vi phạm cơ chế xác thực, việc khiếu nại hoàn tiền gặp rất nhiều khó khăn.
CVV chính là yếu tố cho phép hệ thống tin rằng bạn có quyền sử dụng thẻ, và vì vậy mức độ nhạy cảm của nó tương đương mật khẩu thanh toán.
Xem thêm: Bảo vệ thông tin cá nhân khi vay tiền online: 6 lưu ý quan trọng
5. Vì sao không được chia sẻ mã CVV cho người khác?
Việc chia sẻ CVV không chỉ là rủi ro mà là hành vi mở toàn bộ quyền thanh toán cho bên thứ ba.
Các lý do cụ thể gồm:
- Có thể bị trừ tiền ngay lập tức, đặc biệt trên các website không yêu cầu OTP hoặc xác thực bổ sung, khiến giao dịch được xử lý chỉ trong vài giây mà không có cảnh báo trung gian
- Khó chứng minh gian lận, bởi khi hệ thống ghi nhận đầy đủ thông tin thẻ hợp lệ, ngân hàng có thể đánh giá đây là giao dịch do chủ thẻ thực hiện
- Dễ bị khai thác trong kịch bản lừa đảo giả danh, khi đối tượng yêu cầu cung cấp CVV để “nâng hạn mức”, “xác minh hoàn tiền” hoặc “cập nhật bảo mật”
- Nguy cơ bị rao bán dữ liệu, nếu thông tin thẻ đầy đủ bị thu thập và đưa lên thị trường chợ đen dữ liệu
Chỉ cần cung cấp CVV, bạn đã trao cho người khác quyền sử dụng tiền trong thẻ mà không cần sự hiện diện vật lý của mình.
Xem thêm: Cách lấy lại tiền đã chuyển khoản khi bị lừa: Hướng dẫn chi tiết và đầy đủ
6. Lộ mã CVV phải làm gì ngay?
Khi nghi ngờ thông tin thẻ bị lộ, cần xử lý khẩn cấp theo thứ tự ưu tiên:
- Khóa thẻ ngay trên ứng dụng ngân hàng để ngăn giao dịch mới phát sinh
- Gọi hotline ngân hàng để báo cáo sự cố và ghi nhận thời điểm phát hiện
- Yêu cầu phát hành thẻ mới nhằm thay đổi toàn bộ thông tin bảo mật
- Kiểm tra sao kê chi tiết để phát hiện giao dịch bất thường
- Đổi mật khẩu Internet Banking và kích hoạt thêm lớp xác thực

Điều quan trọng là không trì hoãn hành động, vì thời gian xử lý càng chậm thì khả năng thiệt hại càng cao.
Xem thêm: Hướng dẫn cách hủy thẻ tín dụng và những lưu ý chủ thẻ
7. CVV có phải mã OTP không?
Nhiều người nhầm lẫn hai khái niệm này, nhưng bản chất hoàn toàn khác nhau:
- CVV là mã tĩnh, cố định trong suốt vòng đời thẻ
- OTP là mã động, thay đổi mỗi lần giao dịch
- OTP được gửi qua SMS hoặc ứng dụng ngân hàng
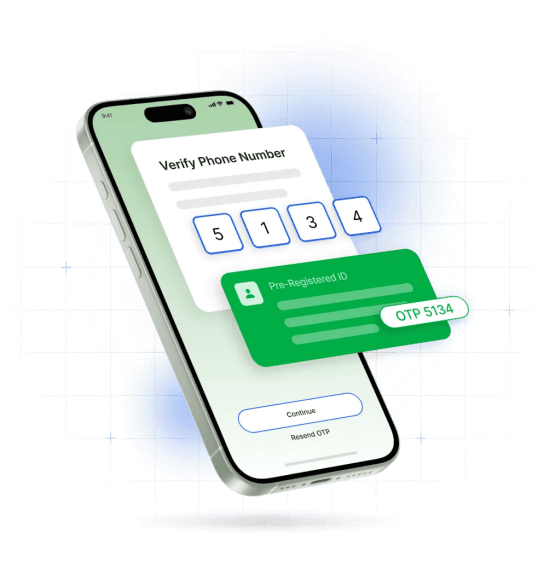
Nếu OTP là lớp bảo mật thứ hai nhằm xác nhận giao dịch tại thời điểm thực hiện, thì CVV lại là yếu tố xác thực quyền sử dụng thẻ trong môi trường không hiện diện thẻ.
8. Cách bảo mật mã CVV an toàn tuyệt đối
Để giảm thiểu rủi ro tài chính, người dùng cần chủ động thiết lập nhiều lớp bảo vệ:
- Che mã CVV bằng tem bảo mật chuyên dụng hoặc tem vỡ nhằm hạn chế bị nhìn trộm
- Không gửi ảnh thẻ qua các nền tảng nhắn tin
- Không lưu thông tin thẻ trên thiết bị công cộng
- Bật xác thực 2 lớp và thông báo giao dịch theo thời gian thực
- Sử dụng thẻ ảo với hạn mức riêng cho thanh toán online
- Kiểm tra sao kê định kỳ để phát hiện giao dịch bất thường

Ví dụ minh họa: Chị B sử dụng thẻ ảo cho thanh toán trực tuyến với hạn mức 3 triệu đồng mỗi tháng, trong khi thẻ chính không kích hoạt thanh toán quốc tế. Nhờ vậy, ngay cả khi thông tin thẻ ảo bị lộ, thiệt hại tối đa vẫn nằm trong giới hạn kiểm soát.
Xem thêm:
Điều kiện và cách mở thẻ tín dụng online nhanh nhất
Máy POS là gì? Tất tần tật về máu POS đối với doanh nghiệp
Kết luận
Số CVV/CVC tuy chỉ gồm vài chữ số nhưng lại là mắt xích bảo mật quan trọng bậc nhất của thẻ ngân hàng, bởi chỉ cần kết hợp cùng số thẻ và ngày hết hạn, giao dịch online có thể được thực hiện ngay lập tức mà không cần quẹt thẻ vật lý. Trong bối cảnh gian lận tài chính ngày càng tinh vi, việc hiểu rõ vai trò của CVV và tuyệt đối không chia sẻ thông tin này cho bất kỳ ai chính là nền tảng cơ bản để bảo vệ tài sản cá nhân một cách chủ động và bền vững.
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/truemoneyplus



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ