
Vay tiền online đang trở thành xu hướng phổ biến nhờ vào quy trình đăng ký nhanh chóng, thủ tục đơn giản và khả năng giải ngân gần như tức thì. Tuy nhiên, đằng sau sự tiện lợi đó là nguy cơ rò rỉ và bị lạm dụng thông tin cá nhân nếu người dùng không lựa chọn đúng đơn vị vay hoặc không hiểu rõ cách thức bảo mật dữ liệu của ứng dụng.
1. Những thông tin cá nhân thường được yêu cầu khi vay tiền online
Khi đăng ký vay tiền thông qua các ứng dụng tài chính số hoặc nền tảng trực tuyến, người vay thường phải cung cấp nhiều thông tin cá nhân quan trọng để xác minh danh tính, đánh giá tín dụng và phục vụ cho quy trình thẩm định. Những loại thông tin phổ biến bao gồm:
1.1. Căn cước công dân (CCCD)
- Gần như mọi nền tảng vay đều yêu cầu ảnh chụp rõ nét cả 2 mặt CCCD.
- Một số ứng dụng còn yêu cầu ảnh selfie cầm CCCD hoặc video quay trực tiếp để xác thực danh tính.
- Dữ liệu định danh này thường được đối chiếu với Cơ sở dữ liệu quốc gia để đảm bảo tính hợp pháp.

Xem thêm: Dùng CCCD của người khác để vay tiền được không? Ai chịu trách nhiệm?
1.2. Sao kê lương và thông tin thu nhập
Nhằm đánh giá khả năng trả nợ, người vay phải chứng minh nguồn thu nhập ổn định, điển hình là:
- Sao kê tài khoản ngân hàng nhận lương trong 3 – 6 tháng gần nhất (thường phải có dấu mộc xác nhận của ngân hàng).
- Hợp đồng lao động hoặc giấy xác nhận công tác từ cơ quan đang làm việc.
- Với người làm tự do, có thể nộp chứng từ chứng minh doanh thu, hóa đơn, ảnh chụp hoạt động kinh doanh…
Xem thêm: Có nên vay tiền online không cần chứng minh thu nhập? 5 điều cần cân nhắc kỹ
1.3. Tài khoản ngân hàng và số điện thoại chính chủ
- Tài khoản ngân hàng không chỉ là nơi nhận giải ngân mà còn có thể được sử dụng để trích nợ tự động.
- Số điện thoại phải là số chính chủ, dùng để nhận OTP, xác minh qua cuộc gọi và tiếp nhận các thông báo về khoản vay.
1.4. Các giấy tờ bổ sung khác
Tùy theo yêu cầu của từng đơn vị cho vay, người dùng có thể cần cung cấp thêm:
- Sổ hộ khẩu (giấy xác nhận thông tin về cư trú) hoặc giấy tạm trú.
- Hóa đơn điện, nước, internet trong 1 – 3 tháng gần nhất để xác minh địa chỉ cư trú.
- Ảnh chụp tại nơi sinh sống nhằm tăng độ tin cậy của thông tin khai báo.

2. Rủi ro khi cung cấp thông tin cá nhân để vay tiền online
Mặc dù các nền tảng vay online giúp tiếp cận nguồn tài chính nhanh chóng và tiện lợi, việc trao quyền truy cập thông tin cá nhân cho bên thứ ba có thể kéo theo hàng loạt hệ lụy nếu bạn không thẩm định kỹ uy tín của đơn vị cho vay.
2.1. Bị đánh cắp và lạm dụng thông tin cá nhân
Các thông tin quan trọng như CCCD, sao kê lương, số tài khoản ngân hàng có thể bị tin tặc thu thập hoặc lọt vào tay các bên không đáng tin thông qua ứng dụng không minh bạch.
Một khi bị lộ, các thông tin này có thể được dùng để:
- Mạo danh bạn vay tiền tại nơi khác.
- Mở tài khoản ngân hàng, đăng ký SIM rác hoặc thực hiện hành vi lừa đảo người khác.
- Gây ra tình huống bạn bị đòi nợ mà không hề biết mình có khoản vay.
Xem thêm: Bị app vay tiền làm phiền, đòi nợ quá mức: Người vay cần làm gì?
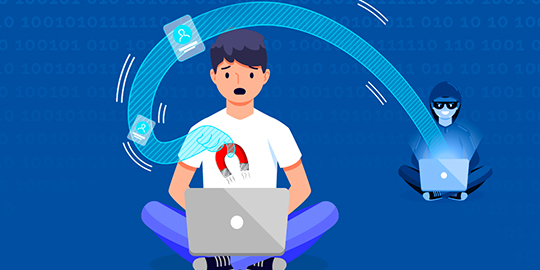
Nhiều trường hợp người dùng từng gửi CCCD qua mạng đã bị mạo danh vay hàng chục triệu đồng, và chỉ phát hiện khi bị gọi điện đòi nợ.
2.2. Bị lợi dụng để vay hộ trái phép
Chỉ với ảnh CCCD và số tài khoản ngân hàng, đối tượng xấu có thể đăng ký vay online đứng tên bạn mà bạn không hề hay biết.
Khi khoản vay không được thanh toán đúng hạn, bạn có thể bị:
- Đưa vào danh sách nợ xấu tại Trung tâm Thông tin Tín dụng (CIC).
- Ảnh hưởng đến uy tín cá nhân, công việc, và khả năng vay vốn chính thống sau này.
- Tốn thời gian, công sức để chứng minh mình không liên quan, gây áp lực tâm lý và thiệt hại không nhỏ.
Xem thêm: Đảo nợ khoản vay: Có nên vay khoản mới để trả khoản cũ?
2.3. Mất quyền kiểm soát dữ liệu cá nhân
Một số ứng dụng còn âm thầm truy cập các dữ liệu từ điện thoại như: Danh bạ, vị trí GPS, ảnh cá nhân, lịch sử cuộc gọi, tệp tin lưu trữ…
Những dữ liệu này có thể bị:
- Rò rỉ ra ngoài, gây ảnh hưởng đến riêng tư.
- Bán cho bên thứ ba, dùng để quảng cáo, spam hoặc thậm chí đe dọa đòi nợ trái phép.

2.4. Ảnh hưởng tín dụng và uy tín lâu dài
Nếu thông tin của bạn bị sử dụng sai mục đích hoặc bạn bị mạo danh thực hiện hành vi trễ hạn trả nợ, hậu quả có thể là:
- Bị ghi nhận nợ xấu mà không hề hay biết.
- Bị từ chối hồ sơ vay vốn hoặc trả góp trong tương lai.
Điều này sẽ khiến bạn mất quyền tiếp cận các sản phẩm tài chính chính thống, kéo theo hệ lụy lâu dài cho tài chính cá nhân.
Xem thêm: Tín dụng đen là gì? Nguyên nhân, rủi ro và cách phòng tránh
3. Những lưu ý quan trọng trước khi cung cấp thông tin cá nhân
Vay tiền online có thể giúp bạn giải quyết nhanh các vấn đề tài chính cấp bách, nhưng đi kèm với đó là rủi ro rất lớn nếu người vay không kiểm soát chặt thông tin cá nhân của mình. Những thông tin như căn cước công dân (CCCD), sao kê lương, tài khoản ngân hàng… nếu rơi vào tay kẻ xấu có thể bị dùng để mạo danh vay tiền, mở tài khoản trái phép hoặc tham gia các hành vi lừa đảo tinh vi. Để bảo vệ quyền lợi và giữ an toàn tài chính, bạn cần ghi nhớ các lưu ý quan trọng sau:
3.1. Xác minh đơn vị cho vay có hợp pháp hay không?
- Chỉ nên cung cấp thông tin cá nhân cho các tổ chức tài chính hợp pháp, đã được Ngân hàng Nhà nước cấp phép hoạt động và công bố công khai pháp lý rõ ràng.
- Những đơn vị uy tín như TrueMoney+, FE Credit, Home Credit thường công khai đầy đủ tên công ty, mã số thuế, địa chỉ trụ sở và tổng đài chăm sóc khách hàng trên website chính thức hoặc ứng dụng di động.
- Tuyệt đối không nên hợp tác với các app chỉ giao dịch qua Zalo, Messenger, SMS, không có thông tin pháp nhân, địa chỉ rõ ràng hoặc tên miền không chính thống.
3.2. Chỉ nhập thông tin cá nhân trên nền tảng chính thức
Trước khi nhập bất kỳ thông tin gì, hãy đảm bảo:
- Website bắt đầu bằng https:// và có biểu tượng ổ khóa bảo mật trên thanh địa chỉ. Ví dụ như: https://truemoney.vn/
- Ứng dụng phải được tải từ Google Play hoặc App Store chính thức, không dùng file APK trôi nổi từ các trang web không kiểm soát.
- Không gửi ảnh CCCD, sao kê, hợp đồng lao động… qua các kênh cá nhân như Zalo, Facebook, email cá nhân hay tin nhắn SMS, vì đây là những kênh dễ bị lợi dụng hoặc không có cơ chế bảo mật phù hợp.

3.3. Đọc kỹ chính sách bảo mật và điều khoản sử dụng
Trước khi bấm “Đồng ý” hay “Gửi thông tin”, hãy kiểm tra rõ:
-
- Ứng dụng thu thập những loại dữ liệu gì và dùng vào mục đích nào?
- Có chia sẻ dữ liệu của bạn với bên thứ ba không? Nếu có, đó là bên nào và họ có trách nhiệm gì?
- Bạn có thể yêu cầu xóa hoặc hạn chế xử lý dữ liệu cá nhân sau khi kết thúc hợp đồng không?
Các nền tảng uy tín thường cam kết rõ ràng về thời gian lưu trữ, công nghệ bảo mật sử dụng, và luôn có mục “Xóa tài khoản”, “Yêu cầu xóa thông tin” để người dùng chủ động quản lý quyền riêng tư.
3.4. Không gửi thông tin cho nhiều app cùng lúc
Việc gửi thông tin cá nhân đến quá nhiều nền tảng cùng lúc sẽ khiến bạn mất kiểm soát dữ liệu và dễ bị lạm dụng chéo, rò rỉ hàng loạt.
Hãy ưu tiên chọn lọc 1 – 2 đơn vị thật sự uy tín, chờ kết quả phản hồi rồi mới quyết định tiếp theo, thay vì “rải hồ sơ” khắp nơi chỉ để mong được duyệt nhanh hơn.
3.5. Cảnh giác với ứng dụng và website giả mạo
Hiện nay, nhiều đối tượng xấu giả danh các thương hiệu tài chính lớn, tạo app và website có tên gần giống để đánh lừa người vay.
Bạn cần:
- Kiểm tra kỹ tên miền, đường dẫn website, tránh truy cập vào các trang có hậu tố lạ như .xyz, .top, .click, thường là tên miền giá rẻ kém uy tín.
- Tránh click vào các đường link lạ trong quảng cáo, tin nhắn hoặc email không rõ nguồn gốc.

3.6. Hạn chế chia sẻ thông tin nhạy cảm trên mạng xã hội
Tuyệt đối không đăng công khai hình ảnh CCCD, sao kê lương, hợp đồng lao động, mã OTP hoặc ảnh màn hình giao dịch lên mạng xã hội dù chỉ để “khoe thành tích vay được”.
Kẻ xấu có thể sử dụng AI để làm giả hồ sơ vay, từ đó mạo danh bạn tại các app vay không chính thống.
Hãy cài đặt chế độ riêng tư cao nhất cho các tài khoản mạng xã hội cá nhân và luôn cân nhắc kỹ trước khi đăng tải bất kỳ thông tin cá nhân nào.
Xem thêm: Làm gì khi bị lừa đảo vay tiền online? Cách phòng tránh hiệu quả
4. Nên làm gì khi phát hiện đã cung cấp thông tin cho nền tảng không uy tín?
Nếu bạn lỡ cung cấp CCCD, sao kê lương hoặc thông tin ngân hàng cho một ứng dụng không rõ ràng, không xác minh được tính pháp lý, hãy bình tĩnh và xử lý theo các bước sau:
4.1. Gửi yêu cầu xóa dữ liệu ngay lập tức
Liên hệ trực tiếp với đơn vị đó qua tổng đài chính thức, email, hoặc chức năng chat trong app để yêu cầu xóa toàn bộ dữ liệu cá nhân đã cung cấp.
Soạn văn bản yêu cầu có chữ ký, kèm ảnh CCCD để xác minh danh tính, nếu cần thiết.
Lưu lại tất cả bằng chứng giao tiếp: ảnh chụp màn hình tin nhắn, email, biên nhận… để làm căn cứ pháp lý nếu có tranh chấp hoặc phát sinh hậu quả sau này.
4.2. Trình báo cơ quan chức năng nếu có dấu hiệu lừa đảo
Nếu bạn nghi ngờ thông tin đã bị sử dụng trái phép, chẳng hạn như nhận cuộc gọi đòi nợ mà mình không hề vay, hãy:
- Trình báo ngay với Công an phường/xã nơi cư trú.
- Gửi đơn tố cáo chính thức nếu có dấu hiệu rõ ràng như bị mạo danh, bị đòi tiền từ tổ chức không xác định.
- Cung cấp toàn bộ bằng chứng bạn đã thu thập để cơ quan chức năng vào cuộc sớm, ngăn chặn kịp thời.
Xem thêm: Giấy báo nợ là gì? Những điều quan trọng người vay không thể bỏ qua
4.3. Theo dõi lịch sử tín dụng (CIC) định kỳ
Truy cập cổng tra cứu của Trung tâm Thông tin Tín dụng Quốc gia (CIC) hoặc các ứng dụng ngân hàng để kiểm tra điểm tín dụng của bạn.

Nếu phát hiện khoản vay bất thường hoặc ghi nhận nợ xấu mà bạn không rõ lý do, hãy liên hệ ngay CIC hoặc ngân hàng liên quan để được hỗ trợ kiểm tra và điều chỉnh thông tin.
Xem thêm: Làm gì khi bị lừa đảo vay tiền online? Cách phòng tránh hiệu quả
5. Giải pháp giúp bảo mật thông tin khi vay online
Trong bối cảnh các nền tảng cho vay trực tuyến ngày càng phát triển, người dùng cũng phải đối mặt với rủi ro rò rỉ dữ liệu cá nhân ngày càng tinh vi và khó kiểm soát hơn. Để bảo vệ thông tin cá nhân và uy tín tài chính, bạn cần chủ động thực hiện những giải pháp bảo mật sau đây trong suốt quá trình đăng ký và sử dụng dịch vụ vay online.
5.1. Chỉ vay tại đơn vị uy tín và được cấp phép hoạt động hợp pháp
- Ưu tiên lựa chọn ngân hàng, công ty tài chính, hoặc các nền tảng trung gian đã được Ngân hàng Nhà nước cấp phép hoạt động, như Tima, Mcredit, FE Credit… Đây là những đơn vị có hệ thống kiểm soát bảo mật rõ ràng, có trách nhiệm trong việc bảo vệ dữ liệu người vay.
- Những tổ chức này thường công khai thông tin pháp nhân, địa chỉ trụ sở, mã số thuế, giấy phép kinh doanh, đồng thời có chính sách bảo mật dữ liệu cá nhân minh bạch theo quy định của pháp luật Việt Nam.
- Tuyệt đối tránh các app vay không rõ nguồn gốc, chỉ giao tiếp qua mạng xã hội, không có giấy phép hoạt động tài chính, không công bố địa chỉ rõ ràng hay pháp lý cụ thể.
5.2. Bật xác thực hai yếu tố (2FA) trên các nền tảng quan trọng
Để tăng cường lớp bảo vệ khi truy cập vào các tài khoản cá nhân, bạn nên chủ động kích hoạt tính năng xác thực hai yếu tố (2FA) đối với:
- Email cá nhân – nơi thường lưu trữ các thông báo hợp đồng vay, mã OTP.
- Tài khoản ngân hàng điện tử – nơi giải ngân và thanh toán nợ.
- Ví điện tử hoặc nền tảng vay online – nơi bạn thực hiện tra cứu dư nợ và lịch thanh toán.

Tính năng này sẽ giúp ngăn chặn việc truy cập trái phép, ngay cả khi kẻ gian chiếm đoạt được mật khẩu.
Xem thêm: Xác thực sinh trắc học là gì? Từ ngày 01/01/2025 ngừng giao dịch nếu chưa xác thực?
5.3. Cài đặt và cập nhật phần mềm bảo mật thường xuyên
Để tránh bị theo dõi, đánh cắp dữ liệu hoặc nhiễm phần mềm độc hại, hãy cài đặt trên thiết bị cá nhân:
- Phần mềm diệt virus bản quyền để bảo vệ khỏi tấn công hệ thống.
- Chương trình chống phần mềm gián điệp (anti-spyware) nhằm phát hiện và ngăn chặn các ứng dụng ẩn theo dõi hành vi người dùng.
Ngoài ra, cần thường xuyên cập nhật hệ điều hành, ứng dụng ngân hàng và trình duyệt để vá lỗ hổng bảo mật, giảm thiểu nguy cơ bị tấn công mạng.
5.4. Chỉ tải ứng dụng vay từ nguồn chính thống
Chỉ nên tải ứng dụng từ kho App Store (đối với iOS) hoặc Google Play (đối với Android). Đây là hai nền tảng có cơ chế kiểm duyệt ứng dụng chặt chẽ và phát hiện sớm các app có hành vi xâm phạm dữ liệu người dùng.
Tuyệt đối không cài đặt file APK hoặc nhấp vào các link tải ứng dụng từ tin nhắn quảng cáo, nhóm Zalo, Facebook hay Messenger – đây là phương thức phổ biến mà kẻ gian sử dụng để phát tán app giả mạo, chứa mã độc hoặc đánh cắp thông tin.
Trước khi tải, nên kiểm tra tên nhà phát hành, số lượt tải, đánh giá từ người dùng thực tế và thông tin liên hệ rõ ràng.
Xem thêm:
TrueMoney+ bị tố lừa đảo? Sự thật khiến 100% người “ngã ngửa”
Giải đáp: Khi nào bạn cần người bảo lãnh để vay tiền?
Cách sử dụng ví điện tử an toàn và tối ưu trong thời đại số
Các hình thức vay tiền phổ biến tại xã Đại Thanh
Top 4 nơi vay tiền nhanh tại Phường Hòa Bình, Phú Thọ
Kết luận
Việc sử dụng thông tin cá nhân như CCCD, sao kê lương, hợp đồng lao động, số tài khoản ngân hàng… để vay tiền online đang ngày càng trở nên phổ biến. Tuy nhiên, nếu không kiểm soát tốt, bạn có thể bị lừa đảo, mạo danh vay hộ hoặc rơi vào tình trạng nợ xấu mà không hề hay biết.
Do đó, hãy chỉ cung cấp dữ liệu cho các nền tảng được cấp phép hợp pháp, đọc kỹ điều khoản hợp đồng và chính sách bảo mật, đồng thời thực hiện đầy đủ các biện pháp bảo mật cá nhân nêu trên. Việc cảnh giác ngay từ đầu và bảo vệ thông tin đúng cách sẽ giúp bạn giảm thiểu rủi ro và bảo vệ sự an toàn tài chính lâu dài cho chính mình và người thân.
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ