
Trong những năm gần đây, vay tiền qua app trở nên phổ biến nhờ thủ tục nhanh gọn, nhưng đi kèm là thực trạng nhiều người bị app vay tiền làm phiền, đòi nợ quá mức, gây áp lực tâm lý nghiêm trọng. Không ít trường hợp chỉ vay số tiền nhỏ nhưng liên tục bị gọi điện, nhắn tin, thậm chí người thân cũng bị ảnh hưởng.
Trước tình trạng này, người vay cần hiểu rõ cách xử lý đúng để bảo vệ quyền lợi và tránh rơi vào vòng xoáy rủi ro tài chính.
1. Mối nguy hiểm khi vay qua app vay tiền lừa đảo
Vay tiền qua các app lừa đảo hoặc không được kiểm soát pháp lý tiềm ẩn nhiều nguy cơ nghiêm trọng mà người vay thường chỉ nhận ra khi đã phát sinh vấn đề. Những ứng dụng này thường đánh vào tâm lý cần tiền gấp, quảng cáo hấp dẫn như “giải ngân trong 5 phút”, “không cần chứng minh thu nhập”, “không thẩm định”, nhưng lại ẩn giấu rủi ro lớn phía sau.

Một trong những nguy hiểm phổ biến nhất là lãi suất và phí phạt không minh bạch. Người vay ban đầu chỉ thấy số tiền nhận về, nhưng không được giải thích rõ tổng chi phí phải trả, bao gồm lãi suất, phí dịch vụ, phí quản lý, phí phạt trễ hạn. Khi đến hạn thanh toán, số tiền phải trả có thể tăng lên nhanh chóng, vượt xa dự tính ban đầu.
Nguy cơ thứ hai đến từ việc thu thập và khai thác dữ liệu cá nhân trái phép. Nhiều app yêu cầu quyền truy cập danh bạ, hình ảnh, vị trí trên điện thoại. Khi người vay chậm trả, chính những dữ liệu này trở thành công cụ gây áp lực, khiến người vay bị làm phiền không chỉ cá nhân mà còn ảnh hưởng đến các mối quan hệ xung quanh.
Ngoài thiệt hại tài chính, người vay còn phải đối mặt với áp lực tâm lý kéo dài. Việc bị gọi điện liên tục, nhắn tin dồn dập có thể khiến người vay mất tập trung trong công việc, căng thẳng, lo lắng và ảnh hưởng nghiêm trọng đến chất lượng cuộc sống.
Xem thêm: 5 hình thức lừa đảo tài chính phổ biến ở Việt Nam – và cách nhận biết
2. Tại sao khách hàng gặp rắc rối và bị đòi nợ kiểu “khủng bố” khi vay qua app không chính thống?
Nguyên nhân cốt lõi khiến nhiều người vay bị đòi nợ kiểu khủng bố xuất phát từ việc lựa chọn app vay tiền không chính thống, hoạt động ngoài sự kiểm soát chặt chẽ của pháp luật. Những app này không tuân thủ quy định về thu hồi nợ, mà ưu tiên sử dụng gây áp lực tinh thần để buộc người vay thanh toán nhanh nhất có thể.
Bên cạnh đó, không ít người vay chưa đọc kỹ điều khoản hợp đồng, đặc biệt là phần lãi suất, phí phạt và thời gian thanh toán. Chỉ cần trễ hạn ngắn, khoản vay có thể bị cộng dồn phí, tạo ra con số lớn hơn nhiều so với số tiền vay ban đầu, khiến người vay rơi vào thế bị động.
Một yếu tố quan trọng khác là việc vô tình cấp quyền truy cập dữ liệu cá nhân. Khi app nắm trong tay danh bạ và thông tin riêng tư, họ có thể gọi điện cho người thân, đồng nghiệp để gây áp lực, khiến người vay cảm thấy xấu hổ, lo sợ và buộc phải trả nợ trong tình trạng căng thẳng.

Tóm lại, sự thiếu minh bạch của app vay tiền, kết hợp với tâm lý cần tiền gấp và thiếu kiến thức tài chính, là nguyên nhân chính khiến nhiều khách hàng rơi vào vòng xoáy rắc rối và bị đòi nợ quá mức.
Xem thêm: 5 điều khoản “bẫy” trong hợp đồng vay mà người đi vay thường bỏ qua
3. App vay tiền thường làm phiền người vay bằng những hình thức nào?
Thực tế cho thấy, các app vay tiền thiếu uy tín thường sử dụng nhiều hình thức thu hồi nợ gây áp lực. Dưới đây là các hình thức đòi nợ gây áp lực cho người vay:
- Gọi điện liên tục nhiều lần trong ngày, kể cả ngoài giờ hành chính.
- Nhắn tin SMS, Zalo với nội dung thúc ép, cảnh báo, gây lo lắng.

- Liên hệ người thân, bạn bè, đồng nghiệp dù họ không liên quan đến khoản vay.
- Sử dụng lời lẽ thiếu chuẩn mực, gây tổn hại danh dự người vay.
- Đăng tải hoặc đe dọa đăng tải thông tin nợ lên các kênh công khai.
Những hành vi này không chỉ gây phiền nhiễu mà còn ảnh hưởng nghiêm trọng đến tâm lý và đời sống cá nhân của người vay.
4. Khi nào hành vi đòi nợ của app vay tiền bị xem là quá mức?
Không phải mọi hình thức nhắc nợ đều là vi phạm, tuy nhiên đòi nợ bị xem là quá mức khi rơi vào các trường hợp sau:
- Đòi nợ ngoài khung giờ cho phép, gọi điện liên tục trong ngày.
- Liên hệ với người không liên quan đến nghĩa vụ trả nợ.
- Đe dọa, xúc phạm, gây áp lực tinh thần cho người vay.
- Cung cấp thông tin sai lệch về khoản vay, số tiền phải trả.
- Thu các khoản phí, lãi phát sinh không rõ ràng, không minh bạch.
Khi xuất hiện những dấu hiệu này, người vay cần hiểu rằng mình không bắt buộc phải chấp nhận mọi yêu cầu từ app vay tiền.
Xem thêm: Sự thật về vay tiền bằng hộ chiếu
5. App vay tiền đòi nợ quá mức có vi phạm pháp luật không?
Theo các nguyên tắc pháp lý hiện hành, thu hồi nợ phải tuân thủ giới hạn rõ ràng về thời gian, tần suất và đối tượng liên hệ. Việc đòi nợ bằng cách gây áp lực tinh thần, xâm phạm quyền riêng tư hoặc cung cấp thông tin sai lệch đều có dấu hiệu vi phạm quy định.
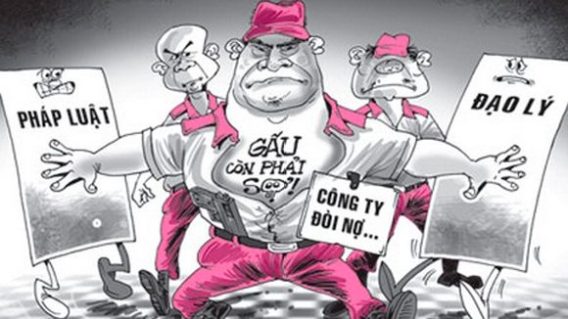
Ngoài ra, pháp luật cũng quy định rõ về bảo vệ dữ liệu cá nhân, trong đó nghiêm cấm việc sử dụng thông tin cá nhân cho mục đích không được sự đồng ý của chủ thể dữ liệu. Do đó, việc app vay tiền khai thác danh bạ để gây áp lực là hành vi tiềm ẩn rủi ro pháp lý lớn.
6. Người vay cần làm gì khi bị app vay tiền làm phiền?
6.1. Bình tĩnh kiểm tra lại hợp đồng vay
Người vay cần rà soát kỹ số tiền vay, lãi suất, phí phạt, thời hạn thanh toán để xác định yêu cầu đòi nợ có đúng thỏa thuận hay không.

6.2. Lưu giữ đầy đủ bằng chứng làm phiền
Việc ghi âm cuộc gọi, lưu tin nhắn, chụp màn hình là cơ sở quan trọng để bảo vệ quyền lợi người vay khi cần khiếu nại hoặc nhờ hỗ trợ.
6.3. Chủ động làm việc qua kênh chính thức của app vay tiền
Người vay nên yêu cầu app hoặc đơn vị cho vay làm việc qua kênh rõ ràng, tránh trao đổi qua các số điện thoại không xác định.
6.4. Chặn các hình thức quấy rối không cần thiết
Trong trường hợp bị làm phiền quá mức, người vay có thể chặn số gọi rác, đồng thời thu hồi quyền truy cập danh bạ của app.
Xem thêm: App vay tiền dưới 18 tuổi có thật không? Có nên sử dụng?
7. Khi nào người vay nên tìm hỗ trợ hoặc khiếu nại?
Không phải mọi trường hợp bị nhắc nợ đều cần khiếu nại ngay lập tức. Tuy nhiên, người vay nên chủ động tìm hỗ trợ hoặc thực hiện khiếu nại khi nhận thấy app vay tiền đã vượt quá giới hạn cho phép, gây ảnh hưởng trực tiếp đến quyền lợi, danh dự hoặc đời sống cá nhân.
Cụ thể, người vay cần cân nhắc tìm hỗ trợ trong các trường hợp sau:
- Bị đe dọa, xúc phạm hoặc gây áp lực tinh thần nghiêm trọng, sử dụng lời lẽ hăm dọa, bôi nhọ danh dự, liên tục thúc ép khiến người vay rơi vào trạng thái lo sợ, mất kiểm soát tâm lý.
- Bị gọi điện, nhắn tin cho người thân, bạn bè, đồng nghiệp dù những người này không có nghĩa vụ liên quan đến khoản vay, làm ảnh hưởng đến uy tín cá nhân và các mối quan hệ xã hội.
- Phát sinh lãi, phí, tiền phạt bất thường so với thỏa thuận ban đầu, không có bảng kê chi tiết hoặc không được giải thích rõ ràng khi người vay yêu cầu làm rõ.

- Cung cấp thông tin sai lệch về khoản vay, cố tình thổi phồng số tiền nợ, thời gian trễ hạn hoặc hậu quả pháp lý nhằm tạo áp lực trả nợ sớm.
Ví dụ, một người vay 5 triệu đồng với thời hạn 30 ngày, lãi suất được thông báo ban đầu ở mức chấp nhận được. Tuy nhiên, chỉ sau 2–3 ngày trễ hạn, app vay tiền yêu cầu thanh toán gần 10 triệu đồng, kèm theo hàng chục cuộc gọi mỗi ngày và việc liên hệ trực tiếp với đồng nghiệp tại nơi làm việc. Trong trường hợp này, người vay hoàn toàn có cơ sở để lưu giữ bằng chứng, dừng trao đổi qua các kênh không chính thức và tìm đến các đơn vị tư vấn tài chính hoặc pháp lý uy tín để được hướng dẫn cách xử lý phù hợp.
Việc tìm hỗ trợ kịp thời không nhằm trốn tránh nghĩa vụ trả nợ, mà giúp người vay xử lý vấn đề đúng cách, đúng quy định, tránh rơi vào vòng xoáy áp lực kéo dài do sợ hãi hoặc thiếu thông tin.
Xem thêm:
Giải pháp xử lý nợ khi mất thu nhập hoặc nghỉ việc
Lãi suất quá hạn là gì? Cách tính và cách tránh bị tính lãi phạt
8. Cách phòng tránh rủi ro khi vay tiền qua app
Phòng tránh rủi ro luôn là giải pháp hiệu quả nhất để người vay không rơi vào tình trạng bị app vay tiền làm phiền, đòi nợ quá mức. Trước khi quyết định vay tiền qua app, người vay cần trang bị đầy đủ kiến thức và tuân thủ một số nguyên tắc quan trọng. Sau đây là các cách phòng tránh rủi ro khi vay tiền qua app:
- Chỉ nên lựa chọn đơn vị cho vay minh bạch, có thông tin pháp lý rõ ràng, quy trình vay công khai và có bộ phận tư vấn hỗ trợ trong suốt quá trình vay như TrueMoney+, đơn vị cho vay tiêu dùng, cầm đăng ký xe máy/ô tô nhanh chóng – tiện lợi – minh bạch. Cần thận trọng với các app quảng cáo quá dễ dàng như giải ngân tức thì, không cần xác minh, lãi suất 0% nhưng không nêu rõ điều kiện áp dụng.

- Cần đọc kỹ toàn bộ hợp đồng vay, đặc biệt là các điều khoản liên quan đến lãi suất, phí phạt, thời hạn thanh toán và cách thức thu hồi nợ. Việc hiểu rõ tổng số tiền phải trả trong từng kịch bản trễ hạn sẽ giúp người vay chủ động hơn trong quản lý tài chính.
- Tuyệt đối không cấp quyền truy cập dữ liệu cá nhân không cần thiết như danh bạ, hình ảnh, vị trí cho app vay tiền. Đây chính là nguồn thông tin dễ bị khai thác để gây áp lực khi phát sinh chậm thanh toán.
- Cuối cùng, người vay cần lập kế hoạch tài chính cụ thể trước khi vay, xác định rõ khả năng trả nợ hàng tháng và chỉ vay trong giới hạn có thể kiểm soát. Việc chủ động quản lý dòng tiền sẽ giúp người vay tránh được phần lớn rủi ro phát sinh và không bị đặt vào thế bị động khi sử dụng các app vay tiền.
Xem thêm:
App vay tiền bị sập, đổi chủ: Nghĩa vụ của người vay theo pháp luật
Kinh nghiệm thoát nợ hiệu quả cho người đang gặp bế tắc
Nợ tiền không trả có bị đi tù ?
Thẻ ghi nợ có rút tiền được không? Giải đáp thắc mắc
Kết luận: Chủ động bảo vệ mình khi vay tiền qua app
Thực tế cho thấy, bị app vay tiền làm phiền, đòi nợ quá mức không phải là tình huống hiếm gặp. Tuy nhiên, người vay hoàn toàn có thể chủ động bảo vệ quyền lợi của mình bằng cách hiểu rõ rủi ro, nắm vững nguyên tắc pháp lý và lựa chọn kênh vay minh bạch ngay từ đầu.
Với vai trò là đơn vị tài chính hướng đến sự minh bạch và an toàn, TrueMoney+ khuyến nghị người vay cần tỉnh táo trước các lời mời vay tiền quá dễ dàng, đồng thời ưu tiên những giải pháp tài chính rõ ràng, có tư vấn và đồng hành trong suốt quá trình vay.
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ