
Trước áp lực biến đổi khí hậu và yêu cầu phát triển bền vững, ngành tài chính đang chuyển dịch mạnh sang các mô hình cấp vốn có trách nhiệm hơn với môi trường. Tín dụng xanh vì vậy ngày càng được các tổ chức tài chính ưu tiên như một công cụ vừa thúc đẩy tăng trưởng, vừa kiểm soát rủi ro dài hạn.
1. Tín dụng xanh là gì?
Tín dụng xanh là hình thức cấp tín dụng trong đó nguồn vốn vay được ưu tiên dành cho các dự án, hoạt động sản xuất – kinh doanh có tác động tích cực đến môi trường, góp phần giảm phát thải, tiết kiệm tài nguyên và thúc đẩy phát triển bền vững. Khác với tín dụng truyền thống chỉ tập trung vào khả năng trả nợ và hiệu quả tài chính, tín dụng xanh đặt thêm trọng tâm vào yếu tố môi trường và xã hội trong toàn bộ vòng đời của khoản vay.

Về bản chất, tín dụng xanh không làm thay đổi cấu trúc cốt lõi của hoạt động cho vay, nhưng nâng cao tiêu chuẩn thẩm định bằng cách bổ sung các tiêu chí như mức độ thân thiện môi trường, khả năng giảm thiểu rủi ro sinh thái và sự phù hợp với chiến lược tăng trưởng xanh. Đây chính là điểm khác biệt quan trọng khiến tín dụng xanh ngày càng được các tổ chức tài chính ưu tiên triển khai.
Xem thêm: Tất tần tật về chơi hụi: cách chơi, luật lệ, có hợp pháp không?
2. Đối tượng và lĩnh vực được cấp tín dụng xanh
Tín dụng xanh thường được áp dụng cho những lĩnh vực có khả năng tạo ra giá trị kinh tế song song với lợi ích môi trường dài hạn. Các tổ chức tài chính không cấp vốn tràn lan, mà tập trung vào những nhóm ngành cụ thể có tác động rõ ràng.
Các lĩnh vực phổ biến được tiếp cận tín dụng xanh bao gồm:
- Năng lượng tái tạo như điện mặt trời, điện gió, sinh khối, với mục tiêu giảm phụ thuộc vào nhiên liệu hóa thạch.
- Sản xuất sạch hơn, áp dụng công nghệ tiết kiệm năng lượng, giảm khí thải và hạn chế chất thải độc hại.
- Nông nghiệp bền vững, ưu tiên mô hình canh tác hữu cơ, tiết kiệm nước, giảm sử dụng hóa chất.
- Xây dựng và bất động sản xanh, sử dụng vật liệu thân thiện môi trường, thiết kế tiết kiệm năng lượng.
- Giao thông xanh, bao gồm phương tiện điện, hạ tầng giao thông giảm phát thải.
Ví dụ, một doanh nghiệp đầu tư hệ thống điện mặt trời áp mái cho nhà xưởng, giúp giảm 30–40% chi phí điện năng mỗi năm và cắt giảm đáng kể lượng khí CO₂ phát thải, sẽ có cơ hội tiếp cận gói tín dụng xanh với lãi suất ưu đãi hơn so với khoản vay thông thường.
Xem thêm: Dòng tiền bền vững: 6 bí quyết để không bị cuốn vào FOMO
3. Đặc điểm cốt lõi của tín dụng xanh
3.1. Gắn chặt với mục tiêu phát triển bền vững
Điểm nổi bật nhất của tín dụng xanh nằm ở việc nguồn vốn không chỉ phục vụ lợi ích tài chính ngắn hạn, mà còn hướng đến mục tiêu phát triển bền vững dài hạn. Các khoản vay xanh thường được thiết kế để hỗ trợ quá trình chuyển đổi mô hình sản xuất, tiêu dùng và đầu tư theo hướng ít tác động tiêu cực đến môi trường.
Điều này giúp tín dụng xanh trở thành công cụ tài chính hỗ trợ chiến lược tăng trưởng xanh của cả doanh nghiệp lẫn nền kinh tế.
3.2. Quy trình thẩm định và giám sát của tín dụng xanh là chặt chẽ
So với tín dụng truyền thống, tín dụng xanh yêu cầu quy trình thẩm định khắt khe hơn, trong đó tổ chức tài chính phải đánh giá:
- Tác động môi trường của dự án trước và sau khi triển khai.
- Mức độ phù hợp với các tiêu chuẩn môi trường hiện hành.
- Khả năng duy trì hiệu quả xanh trong suốt vòng đời khoản vay.
Sau khi giải ngân, ngân hàng thường giám sát việc sử dụng vốn, đảm bảo khoản vay thực sự được dùng cho mục đích xanh đã cam kết. Điều này giúp hạn chế rủi ro sử dụng vốn sai mục đích.
Xem thêm: Khoản vay tiếp sức là gì? Cơ chế hoạt động, ưu nhược điểm và những điều cần biết
3.3. Chính sách lãi suất và ưu đãi linh hoạt
Nhiều tổ chức tài chính áp dụng lãi suất ưu đãi cho tín dụng xanh, thấp hơn từ 0,5–2% so với khoản vay thông thường, tùy theo mức độ “xanh” của dự án. Ngoài ra, một số chương trình còn được hỗ trợ bởi nguồn vốn từ các tổ chức quốc tế, giúp giảm chi phí vốn cho cả ngân hàng và người vay.

Xem thêm: Hiểu đúng về lãi suất âm: Khái niệm, lý do và tác động thực tế
4. Vì sao các tổ chức tài chính ngày càng ưu tiên tín dụng xanh?
4.1. Phù hợp với chiến lược ESG và quản trị rủi ro dài hạn
ESG (Môi trường – Xã hội – Quản trị) đã trở thành tiêu chuẩn đánh giá bắt buộc đối với nhiều ngân hàng và tổ chức tài chính, đặc biệt là các đơn vị có hoạt động quốc tế. Tín dụng xanh giúp tổ chức tài chính hiện thực hóa cam kết ESG, đồng thời kiểm soát tốt hơn các rủi ro tiềm ẩn liên quan đến môi trường và xã hội.
Những dự án không đáp ứng tiêu chuẩn môi trường trong tương lai có thể đối mặt với chi phí tuân thủ cao, thậm chí bị đình chỉ hoạt động. Việc ưu tiên tín dụng xanh giúp ngân hàng giảm thiểu rủi ro tín dụng dài hạn.
4.2. Gia tăng uy tín thương hiệu và niềm tin thị trường
Trong bối cảnh khách hàng, nhà đầu tư và đối tác ngày càng quan tâm đến yếu tố bền vững, tín dụng xanh trở thành đòn bẩy xây dựng hình ảnh thương hiệu có trách nhiệm. Các tổ chức tài chính tiên phong trong tín dụng xanh thường được đánh giá cao về tầm nhìn và năng lực quản trị.
Điều này đặc biệt quan trọng khi các ngân hàng cần huy động vốn trên thị trường quốc tế hoặc hợp tác với các quỹ đầu tư lớn.
Xem thêm: Đòn bẩy tài chính từ A-Z: Công thức, ví dụ và cách ứng dụng thực tế
4.3. Mở rộng khả năng tiếp cận nguồn tín dụng xanh là trên trường quốc tế
Nhiều tổ chức tài chính quốc tế hiện ưu tiên rót vốn cho các ngân hàng có danh mục tín dụng xanh rõ ràng. Việc phát triển tín dụng xanh giúp các tổ chức tài chính trong nước dễ dàng tiếp cận nguồn vốn chi phí thấp, từ đó cải thiện biên lợi nhuận và năng lực cạnh tranh.
5. Lợi ích của tín dụng xanh đối với nền kinh tế và xã hội
Tín dụng xanh không chỉ mang lại lợi ích cho ngân hàng hay doanh nghiệp vay vốn, mà còn tạo ra tác động lan tỏa tích cực đến toàn bộ nền kinh tế.
Cụ thể, tín dụng xanh góp phần:
- Thúc đẩy tăng trưởng kinh tế gắn với bảo vệ môi trường, hạn chế đánh đổi giữa phát triển và tài nguyên.
- Khuyến khích doanh nghiệp đổi mới công nghệ, nâng cao năng suất và hiệu quả sử dụng nguồn lực.
- Giảm áp lực ô nhiễm, cải thiện chất lượng sống và sức khỏe cộng đồng.
- Tạo nền tảng cho nền kinh tế chuyển dịch sang mô hình kinh tế xanh và kinh tế tuần hoàn.
Xem thêm: Chu kỳ kinh tế: Tất cả thông tin bạn cần biết về chu kỳ kinh tế mới nhất
6. Thực trạng và xu hướng tín dụng xanh tại Việt Nam
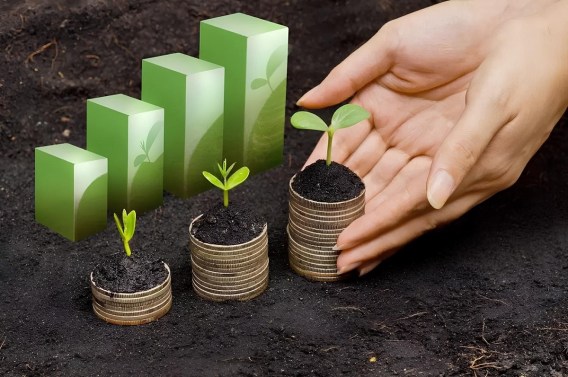
Tại Việt Nam, tín dụng xanh đang trong giai đoạn tăng trưởng nhưng chưa đồng đều. Ngân hàng Nhà nước đã ban hành nhiều định hướng khuyến khích phát triển tài chính xanh, yêu cầu các tổ chức tín dụng từng bước tích hợp yếu tố môi trường vào hoạt động cấp vốn.
Tuy nhiên, thực tế vẫn tồn tại một số thách thức:
- Khung tiêu chuẩn đánh giá dự án xanh chưa hoàn toàn thống nhất.
- Chi phí thẩm định môi trường còn cao, đặc biệt với doanh nghiệp vừa và nhỏ.
- Nhận thức về tín dụng xanh của nhiều doanh nghiệp vẫn ở mức hạn chế.
Dù vậy, với áp lực từ hội nhập quốc tế và cam kết giảm phát thải, tín dụng xanh tại Việt Nam được dự báo sẽ tăng trưởng mạnh trong trung và dài hạn.
7. Doanh nghiệp và người vay cần lưu ý gì khi tiếp cận tín dụng xanh?
Để tiếp cận hiệu quả nguồn vốn tín dụng xanh, doanh nghiệp cần chủ động chuẩn bị từ sớm, thay vì chỉ xem đây là một hình thức vay ưu đãi về lãi suất.
Một số lưu ý quan trọng gồm:
- Chứng minh rõ yếu tố xanh trong dự án, từ công nghệ, quy trình đến tác động môi trường.
- Chuẩn bị hồ sơ minh bạch, có số liệu đo lường cụ thể về hiệu quả môi trường.
- Cam kết sử dụng vốn đúng mục đích và sẵn sàng chịu giám sát trong suốt thời gian vay.
- Xây dựng chiến lược phát triển bền vững dài hạn, thay vì chỉ “xanh hóa” mang tính đối phó.
8. Vai trò của các tổ chức tài chính tiêu dùng như TrueMoney+ trong xu hướng tài chính bền vững
Dưới góc nhìn của TrueMoney+, tài chính bền vững không chỉ dành riêng cho các dự án quy mô lớn, mà còn cần được lan tỏa đến từng cá nhân và hộ kinh doanh nhỏ. Việc nâng cao nhận thức tài chính, khuyến khích sử dụng vốn có trách nhiệm và minh bạch chính là nền tảng để hệ sinh thái tài chính phát triển lành mạnh.
Trong dài hạn, các tổ chức tài chính tiêu dùng sẽ đóng vai trò cầu nối, giúp người dân tiếp cận vốn thuận tiện hơn, đồng thời từng bước tiếp cận các tiêu chuẩn tài chính bền vững phù hợp với điều kiện thực tế tại Việt Nam.
Xem thêm: Vay tiền để kinh doanh nhỏ: khi nào nên và nguồn vốn nào an toàn nhất?
Kết luận
Tín dụng xanh đang trở thành xu hướng tất yếu của ngành tài chính trong bối cảnh phát triển bền vững là yêu cầu bắt buộc, không còn là lựa chọn. Việc các tổ chức tài chính ngày càng ưu tiên tín dụng xanh phản ánh sự thay đổi trong tư duy quản trị rủi ro, chiến lược thương hiệu và trách nhiệm xã hội. Đối với doanh nghiệp và người vay, hiểu đúng và tiếp cận sớm tín dụng xanh sẽ mở ra cơ hội tiếp cận nguồn vốn hiệu quả, ổn định và phù hợp với xu thế phát triển dài hạn của nền kinh tế.
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ