
Quản lý tài chính cá nhân là nền tảng giúp mỗi người kiểm soát chi tiêu, sử dụng hiệu quả nguồn thu nhập và từng bước đạt được các mục tiêu tài chính. Trong bài viết này, chuyên gia tài chính của TrueMoney+ sẽ chia sẻ 9 nguyên tắc và 2 cách quản lý tài chính cá nhân giúp bạn xây dựng thói quen quản lý tiền bạc khoa học và bền vững.
1. Quản lý tài chính cá nhân là gì?
Quản lý tài chính cá nhân là quá trình lập kế hoạch, theo dõi và kiểm soát toàn bộ nguồn thu nhập, các khoản chi tiêu, tiết kiệm, đầu tư và nghĩa vụ tài chính của mỗi cá nhân hoặc gia đình nhằm sử dụng tiền một cách hiệu quả nhất.
Nhiều người thường cho rằng quản lý tài chính chỉ đơn giản là tiết kiệm tiền hoặc hạn chế mua sắm. Tuy nhiên, đây chỉ là một phần rất nhỏ trong bức tranh tài chính tổng thể. Một kế hoạch tài chính hiệu quả cần giúp bạn cân bằng giữa nhu cầu chi tiêu hiện tại với các mục tiêu trong tương lai, đồng thời chuẩn bị sẵn nguồn lực để ứng phó với những tình huống bất ngờ có thể xảy ra.
Khi biết cách quản lý tài chính cá nhân, bạn sẽ hiểu rõ tiền của mình đến từ đâu, được sử dụng vào mục đích gì và còn bao nhiêu để dành cho tiết kiệm hoặc đầu tư. Điều này không chỉ giúp kiểm soát dòng tiền tốt hơn mà còn giảm đáng kể nguy cơ rơi vào tình trạng thiếu hụt tài chính hoặc phải vay mượn để chi tiêu.
Xem thêm: Tài chính cá nhân 101: Cách quản lý chi tiêu và tiết kiệm hiệu quả
2. Vì sao quản lý tài chính cá nhân ngày càng quan trọng?

Không ít người có thu nhập khá nhưng vẫn thường xuyên rơi vào tình trạng hết tiền trước cuối tháng. Ngược lại, nhiều người có mức thu nhập trung bình vẫn có thể tích lũy được tài sản đáng kể nhờ biết cách quản lý chi tiêu hợp lý.
Điều đó cho thấy, khả năng quản lý tiền bạc đôi khi quan trọng hơn chính mức thu nhập bạn đang sở hữu.
- Giúp kiểm soát dòng tiền hiệu quả: Việc ghi nhận đầy đủ các khoản thu và chi giúp bạn biết chính xác tiền đang được sử dụng vào đâu. Từ đó, bạn có thể dễ dàng phát hiện những khoản chi chưa hợp lý và điều chỉnh kịp thời trước khi ảnh hưởng đến ngân sách chung.
- Hạn chế áp lực tài chính: Khi có kế hoạch tài chính rõ ràng, bạn sẽ chủ động hơn trong việc thanh toán các khoản chi cố định như tiền nhà, học phí, điện nước hoặc các khoản vay. Điều này giúp giảm đáng kể áp lực tài chính mỗi khi đến kỳ thanh toán.
- Dễ dàng đạt được các mục tiêu lớn: Mua nhà, mua xe, học lên cao, kết hôn hay nghỉ hưu đều cần một nguồn tài chính được chuẩn bị từ sớm. Việc quản lý tài chính hiệu quả sẽ giúp bạn từng bước tích lũy nguồn lực để hiện thực hóa những mục tiêu này mà không tạo áp lực quá lớn lên thu nhập hiện tại.
- Chủ động trước những tình huống bất ngờ: Tai nạn, bệnh tật, mất việc hoặc những biến cố ngoài kế hoạch đều có thể xảy ra bất cứ lúc nào. Một kế hoạch tài chính tốt cùng quỹ dự phòng phù hợp sẽ giúp bạn vượt qua những giai đoạn khó khăn mà không phải phụ thuộc vào các khoản vay có chi phí cao.
Xem thêm: Bẫy tài chính người trẻ khiến mãi không dư nổi 1 đồng
3. 9 nguyên tắc quản lý tài chính cá nhân ai cũng nên áp dụng

3.1. Xây dựng kế hoạch tài chính rõ ràng
Bước đầu tiên để quản lý tài chính cá nhân hiệu quả là xác định rõ mục tiêu của mình.
Bạn nên tự trả lời những câu hỏi như hiện nay mình đang có bao nhiêu nguồn thu nhập, tổng chi tiêu mỗi tháng là bao nhiêu, mong muốn đạt được điều gì trong một năm, ba năm hoặc năm năm tới.
Khi mục tiêu được xác định cụ thể, bạn sẽ dễ dàng xây dựng kế hoạch tài chính phù hợp và duy trì động lực thực hiện trong thời gian dài.
3.2. Theo dõi toàn bộ các khoản thu và chi
Một trong những nguyên nhân khiến nhiều người không kiểm soát được tài chính là không biết mình đã tiêu tiền vào những việc gì.
Việc ghi chép đầy đủ các khoản thu nhập và chi tiêu mỗi ngày sẽ giúp bạn nhìn thấy bức tranh tài chính một cách toàn diện. Sau một khoảng thời gian theo dõi, bạn có thể xác định được nhóm chi phí nào đang chiếm tỷ trọng lớn nhất và đâu là những khoản có thể cắt giảm.
Bạn có thể sử dụng sổ ghi chép, bảng tính hoặc các ứng dụng quản lý chi tiêu để việc theo dõi trở nên thuận tiện hơn.
3.3. Luôn tiết kiệm trước khi chi tiêu
Nhiều người chỉ tiết kiệm khi cuối tháng còn dư tiền. Tuy nhiên, trên thực tế, cách làm này rất khó mang lại hiệu quả lâu dài.
Thay vào đó, hãy ưu tiên trích một phần thu nhập ngay khi nhận lương để đưa vào tài khoản tiết kiệm hoặc quỹ dự phòng. Sau đó mới lập kế hoạch chi tiêu cho phần tiền còn lại.
Việc hình thành thói quen này sẽ giúp bạn tích lũy đều đặn mà không bị ảnh hưởng bởi các khoản chi phát sinh.
3.4. Thiết lập ngân sách chi tiêu phù hợp
Một ngân sách hợp lý sẽ giúp bạn sử dụng tiền đúng mục đích và tránh chi tiêu theo cảm xúc.
Thay vì tiêu tiền một cách ngẫu hứng, hãy phân bổ ngân sách cho từng nhóm chi phí như sinh hoạt, học tập, giải trí, tiết kiệm và đầu tư. Việc giới hạn ngân sách ở từng nhóm sẽ giúp bạn kiểm soát dòng tiền hiệu quả hơn và hạn chế tình trạng chi vượt khả năng tài chính.
3.5. Xây dựng quỹ dự phòng tài chính
Không ai có thể dự đoán chính xác những biến cố sẽ xảy ra trong tương lai. Vì vậy, việc chuẩn bị một quỹ dự phòng luôn là nguyên tắc quan trọng trong quản lý tài chính cá nhân.
Theo khuyến nghị của nhiều chuyên gia tài chính, quỹ dự phòng nên đủ để trang trải từ ba đến sáu tháng chi phí sinh hoạt thiết yếu.
Khoản tiền này sẽ giúp bạn giảm áp lực khi gặp sự cố như mất việc, giảm thu nhập hoặc phát sinh chi phí y tế ngoài dự kiến.
Xem thêm:
Hiểu đúng về gửi tiết kiệm online quay vòng cả gốc và lãi
Phần mềm quản lý chi tiêu – Khi người trẻ “nghiện app” mà vẫn cháy túi
4. Hai cách quản lý tài chính cá nhân hiệu quả
Bên cạnh việc tuân thủ các nguyên tắc cơ bản, lựa chọn phương pháp quản lý phù hợp sẽ giúp bạn kiểm soát dòng tiền hiệu quả hơn và duy trì thói quen tài chính bền vững. Dưới đây là hai phương pháp được nhiều chuyên gia tài chính khuyến nghị nhờ tính đơn giản, dễ áp dụng và phù hợp với nhiều mức thu nhập.
4.1. Phương pháp 50 30 20

Phương pháp 50 30 20 giúp phân bổ thu nhập theo ba nhóm mục tiêu chính, từ đó cân bằng giữa nhu cầu hiện tại và kế hoạch tài chính trong tương lai.
Theo phương pháp này, thu nhập hằng tháng được phân bổ như sau:
- 50% thu nhập dành cho các nhu cầu thiết yếu như tiền thuê nhà, thực phẩm, điện nước, đi lại, học phí và các khoản chi bắt buộc khác.
- 30% thu nhập dành cho các nhu cầu nâng cao chất lượng cuộc sống như mua sắm, giải trí, du lịch hoặc phát triển sở thích cá nhân.
- 20% thu nhập được ưu tiên cho tiết kiệm, đầu tư hoặc thanh toán các khoản nợ nhằm xây dựng nền tảng tài chính lâu dài.
Ưu điểm của phương pháp này là dễ áp dụng và phù hợp với phần lớn người đi làm. Trong trường hợp thu nhập chưa cao, bạn có thể linh hoạt điều chỉnh tỷ lệ phân bổ để phù hợp với điều kiện tài chính thực tế, miễn là vẫn duy trì được thói quen tiết kiệm và quản lý chi tiêu hợp lý.
4.2. Phương pháp 6 chiếc lọ
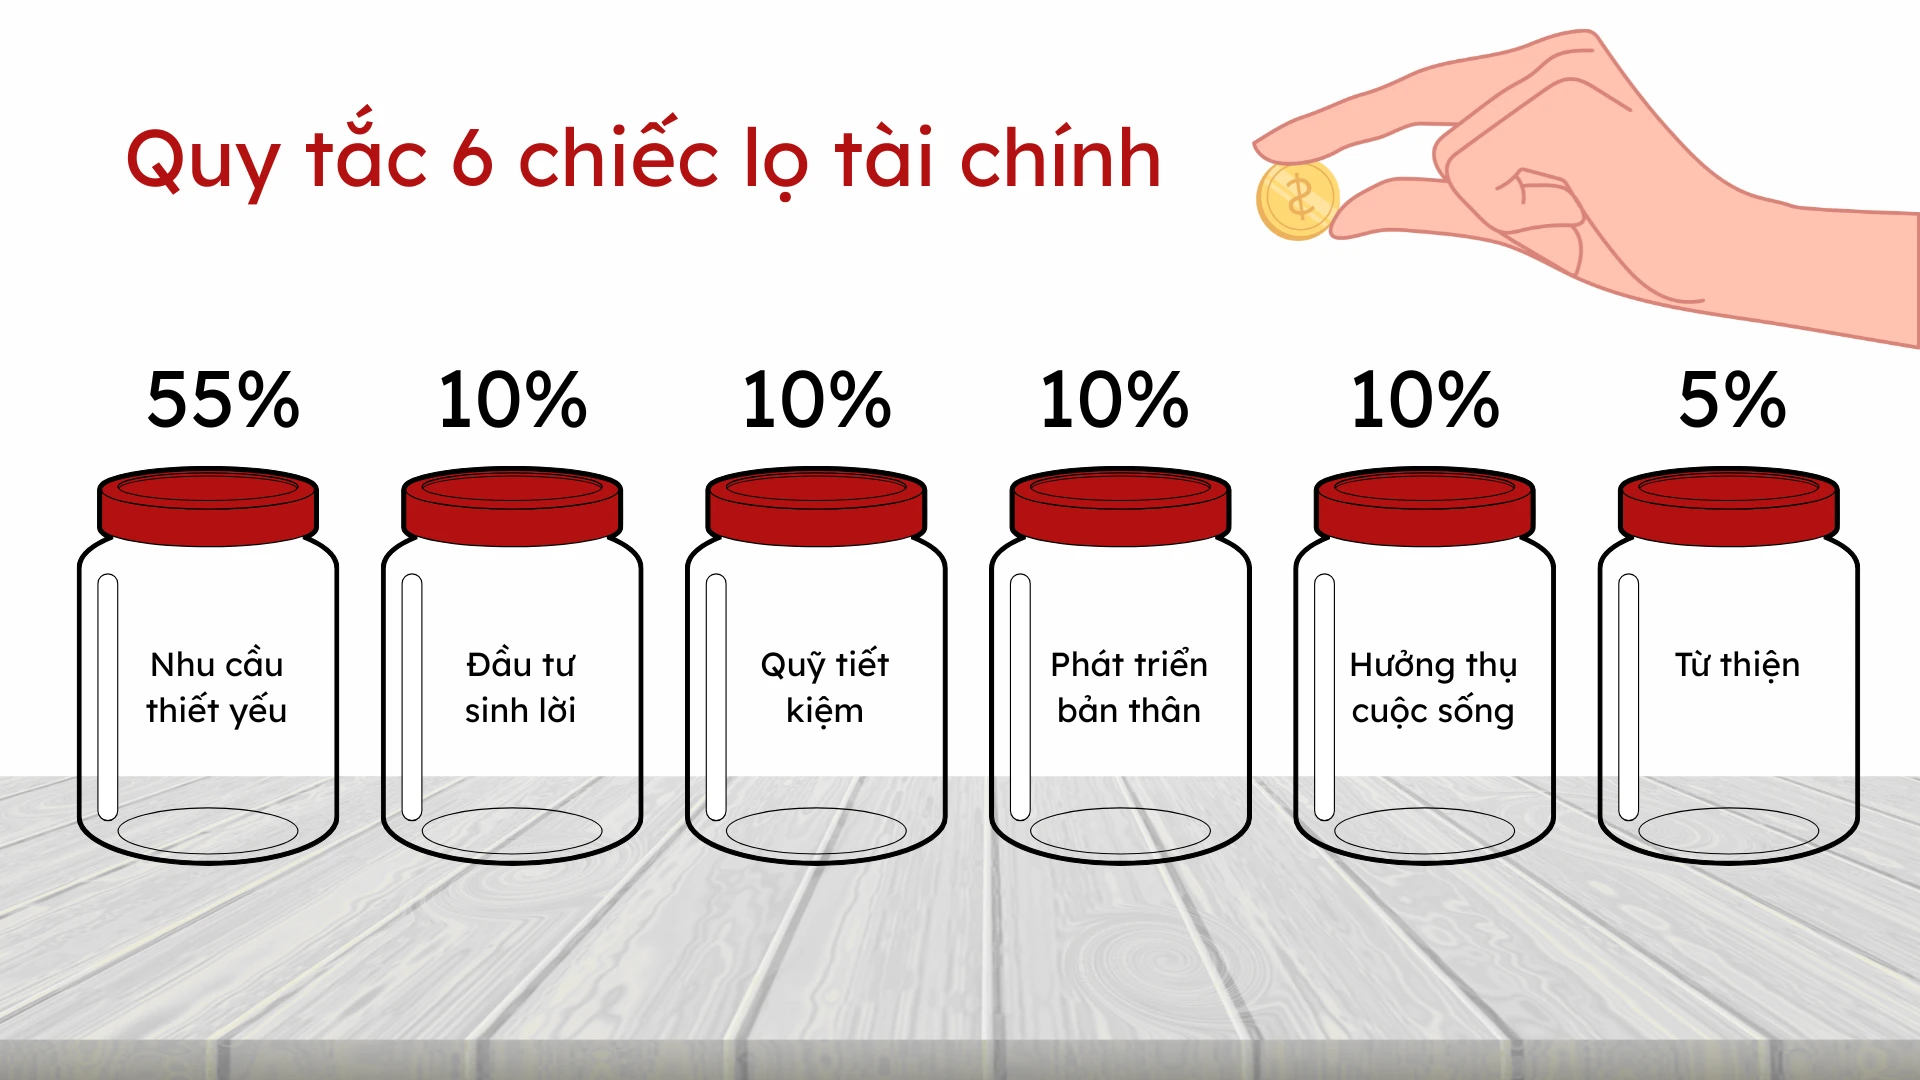
Nếu muốn quản lý dòng tiền chi tiết hơn, bạn có thể tham khảo phương pháp 6 chiếc lọ. Phương pháp này chia toàn bộ thu nhập thành sáu quỹ riêng biệt, mỗi quỹ phục vụ một mục tiêu tài chính khác nhau.
Sáu quỹ tài chính bao gồm:
- Quỹ chi tiêu thiết yếu dùng để thanh toán các khoản sinh hoạt hằng ngày như ăn uống, nhà ở, điện nước và đi lại.
- Quỹ tiết kiệm dài hạn phục vụ các mục tiêu lớn như mua nhà, mua xe, học tập hoặc khởi nghiệp.
- Quỹ phát triển bản thân dành cho việc học tập, nâng cao kỹ năng và mở rộng kiến thức chuyên môn.
- Quỹ tận hưởng cuộc sống giúp bạn cân bằng giữa công việc và cuộc sống thông qua các hoạt động nghỉ ngơi, giải trí hoặc du lịch.
- Quỹ đầu tư được sử dụng để gia tăng tài sản thông qua các kênh đầu tư phù hợp với mục tiêu và khả năng tài chính.
- Quỹ chia sẻ cộng đồng dành cho việc hỗ trợ người thân hoặc tham gia các hoạt động thiện nguyện.
Mặc dù phương pháp này yêu cầu sự kỷ luật cao hơn, nhưng việc phân chia thu nhập theo từng mục tiêu cụ thể sẽ giúp bạn kiểm soát chi tiêu hiệu quả và hạn chế sử dụng tiền sai mục đích.
Xem thêm:
Đọc vị tài chính Gen Z: Khi tiết kiệm, đầu tư và tiêu dùng mang màu sắc cá nhân
Chiến lược trả nợ snowball vs avalanche: Nên chọn cách nào?
Khám phá quy tắc 5 chiếc lọ giúp quản lý tài chính thành công
5. Lời khuyên từ chuyên gia tài chính TrueMoney+
Theo các chuyên gia tài chính của TrueMoney+, quản lý tài chính cá nhân không phụ thuộc vào việc bạn kiếm được bao nhiêu tiền mà phụ thuộc vào cách bạn sử dụng nguồn tiền đó. Một kế hoạch tài chính hiệu quả cần được xây dựng dựa trên thu nhập thực tế, mục tiêu cá nhân và khả năng chi trả trong từng giai đoạn của cuộc sống.
Để hình thành nền tảng tài chính vững chắc, bạn không cần thay đổi quá nhiều trong thời gian ngắn mà nên bắt đầu từ những thói quen đơn giản và duy trì đều đặn mỗi ngày.
TrueMoney+ khuyến nghị bạn nên:
- Ghi chép đầy đủ các khoản thu và chi để hiểu rõ dòng tiền của bản thân.
- Ưu tiên xây dựng quỹ dự phòng trước khi thực hiện các kế hoạch đầu tư dài hạn.
- Chi tiêu theo ngân sách đã đặt ra và hạn chế mua sắm theo cảm xúc.
- Lựa chọn hình thức đầu tư phù hợp với mục tiêu tài chính và khả năng chấp nhận rủi ro.
- Đánh giá kế hoạch tài chính định kỳ để kịp thời điều chỉnh khi thu nhập hoặc nhu cầu chi tiêu thay đổi.
Việc duy trì những thói quen trên không chỉ giúp bạn kiểm soát tài chính hiệu quả mà còn tạo nền tảng để đạt được các mục tiêu lớn trong tương lai.
Xem thêm:
Tháp tài sản là gì? Bí quyết giúp người thu nhập trung bình vẫn tích lũy tốt
Người lao động khu Kim Ngưu nên chọn hình thức vay nào khi cần tiền gấp?
10 mẹo tiết kiệm tiền mỗi tháng mà không cần “thắt lưng buộc bụng”
6. Câu hỏi thường gặp về quản lý tài chính cá nhân
6.1. Người có thu nhập thấp có cần quản lý tài chính cá nhân không?
Có. Quản lý tài chính cá nhân là kỹ năng cần thiết đối với mọi mức thu nhập. Việc lập kế hoạch chi tiêu hợp lý sẽ giúp bạn sử dụng hiệu quả nguồn tiền hiện có, từng bước hình thành thói quen tiết kiệm và hạn chế áp lực tài chính.
6.2. Nên bắt đầu quản lý tài chính cá nhân từ đâu?
Bạn có thể bắt đầu bằng những bước đơn giản sau:
- Ghi chép toàn bộ các khoản thu và chi hằng tháng.
- Xác định mục tiêu tài chính ngắn hạn và dài hạn.
- Lập ngân sách chi tiêu phù hợp với thu nhập.
- Duy trì tiết kiệm định kỳ để xây dựng quỹ dự phòng.
6.3. Bao lâu nên rà soát kế hoạch tài chính một lần?
Bạn nên đánh giá kế hoạch tài chính ít nhất mỗi tháng một lần để theo dõi tiến độ thực hiện mục tiêu, điều chỉnh ngân sách khi cần thiết và bảo đảm việc quản lý tài chính luôn phù hợp với tình hình thực tế.
Kết luận
Quản lý tài chính cá nhân là nền tảng giúp bạn kiểm soát dòng tiền, xây dựng thói quen chi tiêu hợp lý và từng bước đạt được các mục tiêu tài chính trong tương lai. Chỉ cần kiên trì áp dụng những nguyên tắc phù hợp và lựa chọn phương pháp quản lý hiệu quả, bạn sẽ chủ động hơn trước mọi biến động về tài chính.
TrueMoney+ khuyến khích mỗi người bắt đầu quản lý tài chính ngay từ hôm nay để xây dựng nền tảng tài chính an toàn, bền vững và hướng đến một cuộc sống ổn định trong dài hạn.
Xem thêm: Bị thua độ World Cup 2026, có được từ chối trả tiền?
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/truemoneyplus



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ