
Nên ưu tiên tiết kiệm hay trả hết nợ là câu hỏi khiến nhiều người băn khoăn khi quản lý tài chính cá nhân. Mỗi lựa chọn đều có những lợi ích riêng, vì vậy cần cân nhắc dựa trên tình hình tài chính thực tế để xây dựng kế hoạch vừa giảm áp lực nợ vay, vừa đảm bảo nguồn dự phòng cho tương lai.
1. Vì sao nhiều người băn khoăn giữa việc ưu tiên tiết kiệm và việc trả hết nợ?
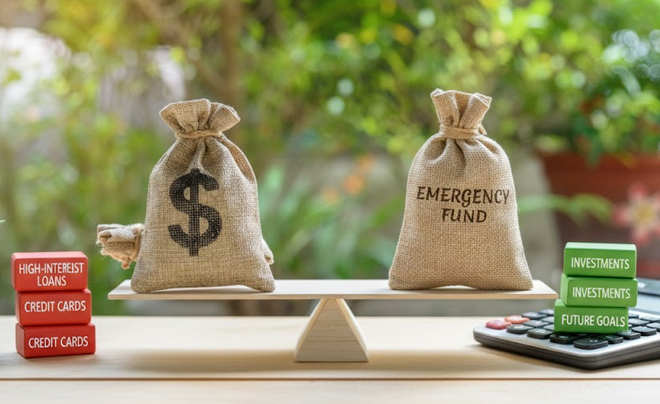
Khi có một khoản tiền dư ra mỗi tháng, nhiều người thường phân vân giữa việc trả nợ sớm hay tiết kiệm để tích lũy cho tương lai. Đây là một quyết định quan trọng bởi cả hai lựa chọn đều ảnh hưởng trực tiếp đến sự ổn định tài chính trong ngắn hạn và dài hạn.
Nếu ưu tiên trả nợ, bạn có thể nhận được nhiều lợi ích như:
- Giảm số tiền lãi phải trả, đặc biệt với các khoản vay tiêu dùng hoặc nợ thẻ tín dụng có lãi suất cao.
- Nhanh chóng giảm áp lực tài chính và cải thiện dòng tiền hàng tháng.
- Hạn chế nguy cơ phát sinh nợ xấu hoặc rơi vào tình trạng lãi chồng lãi.
Ngược lại, việc duy trì một khoản tiết kiệm nhất định cũng mang lại nhiều giá trị thiết thực:
- Tạo quỹ dự phòng để ứng phó với những tình huống bất ngờ như ốm đau, mất việc hoặc các khoản chi phát sinh đột xuất.
- Hình thành thói quen quản lý tiền bạc và tích lũy tài sản lâu dài.
- Giúp bạn chủ động hơn trong việc thực hiện các mục tiêu tài chính tương lai như mua nhà, mua xe hoặc đầu tư.
Chính vì cả hai phương án đều có những ưu điểm riêng nên câu hỏi nên ưu tiên tiết kiệm hay trả hết nợ không có đáp án chung cho tất cả mọi người. Điều quan trọng là đánh giá tình hình tài chính hiện tại, mức lãi suất của các khoản vay và nhu cầu dự phòng của bản thân để lựa chọn chiến lược phù hợp nhất.
Xem thêm: Quỹ dự phòng nên bằng bao nhiêu tháng lương?
2. Ưu tiên trả hết nợ mang lại những lợi ích gì?

2.1 Giảm chi phí lãi vay
Đây là lợi ích rõ ràng nhất khi quyết định ưu tiên trả nợ.
Đối với các khoản vay tiêu dùng, thẻ tín dụng hoặc vay tín chấp, mức lãi suất thường cao hơn rất nhiều so với lãi suất tiết kiệm ngân hàng.
Ví dụ, nếu khoản nợ thẻ tín dụng đang chịu mức lãi suất 25% mỗi năm trong khi tiền gửi tiết kiệm chỉ mang lại lợi nhuận khoảng 5% đến 7% mỗi năm thì việc tiếp tục gửi tiết kiệm thay vì trả nợ thực chất đang khiến bạn mất tiền nhiều hơn.
Trong trường hợp này, mỗi đồng dùng để trả nợ sẽ mang lại hiệu quả tài chính cao hơn so với việc gửi tiết kiệm.
2.2 Hạn chế nguy cơ lãi chồng lãi
Một trong những nguyên nhân khiến nhiều người rơi vào vòng xoáy tài chính là không kiểm soát được lãi suất phát sinh.
Khi khoản nợ kéo dài, số tiền lãi liên tục cộng dồn vào dư nợ gốc khiến nghĩa vụ tài chính ngày càng lớn hơn.
Việc ưu tiên thanh toán sớm các khoản vay lãi suất cao sẽ giúp ngăn chặn tình trạng này và bảo vệ khả năng tài chính trong dài hạn.
2.3 Cải thiện sức khỏe tài chính cá nhân
Nợ nần không chỉ ảnh hưởng đến dòng tiền mà còn tác động đáng kể đến tâm lý.
Nhiều người luôn trong trạng thái căng thẳng vì lo lắng về kỳ hạn thanh toán, lãi phát sinh hoặc khả năng trả nợ trong tương lai.
Khi một khoản nợ được tất toán, áp lực tài chính sẽ giảm đi đáng kể. Điều này giúp bạn tập trung tốt hơn vào công việc, cuộc sống và các mục tiêu phát triển bản thân.
2.4 Nâng cao uy tín tín dụng
Lịch sử trả nợ đúng hạn là yếu tố quan trọng ảnh hưởng đến hồ sơ tín dụng cá nhân.
Việc thanh toán đầy đủ và đúng thời hạn không chỉ giúp tránh các khoản phạt mà còn góp phần xây dựng hình ảnh tài chính tích cực.
Điều này đặc biệt quan trọng nếu trong tương lai bạn có nhu cầu vay mua nhà, vay kinh doanh
3. Ưu tiên tiết kiệm trước có phải là lựa chọn đúng?
Mặc dù việc trả nợ luôn là ưu tiên quan trọng đối với sức khỏe tài chính, nhưng trong nhiều trường hợp, tiết kiệm trước cũng là một lựa chọn hợp lý. Việc sở hữu một khoản tiền dự phòng không chỉ giúp bạn chủ động trước những rủi ro bất ngờ mà còn tạo nền tảng để xây dựng các mục tiêu tài chính dài hạn.
3.1. Xây dựng quỹ dự phòng khẩn cấp
Một trong những nguyên tắc quan trọng nhất của quản lý tài chính cá nhân là luôn có một quỹ dự phòng khẩn cấp. Cuộc sống luôn tiềm ẩn những biến cố khó lường và không ai có thể chắc chắn rằng mình sẽ không gặp phải các vấn đề phát sinh về sức khỏe, công việc hoặc gia đình.
Một số tình huống có thể khiến bạn cần đến khoản dự phòng gồm:
- Chi phí khám chữa bệnh hoặc nằm viện ngoài dự kiến.
- Mất việc làm hoặc giảm thu nhập trong một khoảng thời gian.
- Sửa chữa xe cộ, thiết bị gia đình hoặc các tài sản thiết yếu.
- Những khoản chi đột xuất liên quan đến người thân và gia đình.
Nếu không có tiền tiết kiệm dự phòng, nhiều người buộc phải vay thêm để giải quyết khó khăn trước mắt. Điều này có thể khiến tổng số nợ ngày càng tăng và tạo ra áp lực tài chính lớn hơn trong tương lai.
Xem thêm: Không có quỹ dự phòng có nên đầu tư?
3.2. Hình thành thói quen tích lũy
Không ít người cho rằng chỉ nên bắt đầu tiết kiệm sau khi đã thanh toán hết các khoản nợ. Tuy nhiên, đây là một quan điểm chưa thực sự phù hợp với thực tế quản lý tài chính hiện đại.
Thói quen tiết kiệm cần được xây dựng càng sớm càng tốt, ngay cả khi bạn vẫn đang trong quá trình trả nợ. Việc đều đặn dành ra một phần thu nhập mỗi tháng để tích lũy giúp hình thành tính kỷ luật trong chi tiêu và hạn chế xu hướng tiêu hết số tiền mình kiếm được.
Những lợi ích của việc duy trì thói quen tiết kiệm bao gồm:
- Tạo tư duy quản lý tiền bạc có kế hoạch.
- Nâng cao khả năng kiểm soát chi tiêu cá nhân.
- Xây dựng nền tảng tài chính vững chắc cho tương lai.
- Giúp việc tích lũy trở thành thói quen lâu dài thay vì mục tiêu ngắn hạn.
3.3. Chuẩn bị cho các mục tiêu dài hạn
Tiết kiệm không chỉ phục vụ cho những tình huống khẩn cấp mà còn là bước đệm để hiện thực hóa các mục tiêu tài chính lớn trong cuộc sống. Khi có một khoản tích lũy ổn định, bạn sẽ chủ động hơn trong việc lập kế hoạch và nắm bắt các cơ hội tài chính phù hợp.
Một số mục tiêu dài hạn phổ biến mà nhiều người hướng tới gồm:
- Mua nhà hoặc tích lũy tiền đặt cọc mua nhà.
- Mua xe phục vụ nhu cầu đi lại và công việc.
- Chuẩn bị chi phí học tập cho con cái.
- Xây dựng quỹ hưu trí để đảm bảo cuộc sống khi về già.
Nếu chỉ tập trung vào việc trả nợ trong thời gian dài mà không dành bất kỳ khoản nào cho tiết kiệm, bạn có thể chậm tiến độ trong việc thực hiện các mục tiêu quan trọng hoặc bỏ lỡ những cơ hội đầu tư và phát triển tài sản trong tương lai.
Vì vậy, trong nhiều trường hợp, việc duy trì tiết kiệm song song với trả nợ sẽ giúp cân bằng giữa nhu cầu giải quyết nghĩa vụ tài chính hiện tại và mục tiêu xây dựng sự ổn định tài chính lâu dài.
4. Nên ưu tiên tiết kiệm hay trả hết nợ trong từng trường hợp?

Không phải ai cũng có cùng một tình trạng tài chính, vì vậy câu trả lời cho câu hỏi nên ưu tiên tiết kiệm hay trả hết nợ sẽ phụ thuộc vào loại khoản vay, mức lãi suất, thu nhập và khả năng dự phòng của mỗi người. Dưới đây là những trường hợp phổ biến để bạn xác định đâu là lựa chọn phù hợp nhất.
4.1. Trường hợp có nợ lãi suất cao
Nếu đang sở hữu các khoản nợ thẻ tín dụng, vay tiêu dùng, vay trả góp hoặc các khoản vay có lãi suất cao, việc ưu tiên trả nợ nên được đặt lên hàng đầu.
Lý do là bởi mức lãi suất của những khoản vay này thường cao hơn rất nhiều so với mức sinh lời từ gửi tiết kiệm. Càng kéo dài thời gian trả nợ, số tiền lãi phát sinh càng lớn, khiến tổng số tiền phải thanh toán ngày càng tăng.
Ví dụ, nếu khoản vay có lãi suất từ 20% đến 30% mỗi năm trong khi tiền gửi tiết kiệm chỉ mang lại lợi nhuận khoảng 5% đến 7% mỗi năm, việc ưu tiên trả nợ sẽ giúp bạn tiết kiệm được nhiều chi phí hơn so với gửi tiền vào ngân hàng.
Trong trường hợp này, chiến lược phù hợp là:
- Duy trì một khoản dự phòng tối thiểu.
- Tập trung phần lớn nguồn tiền dư để thanh toán khoản nợ có lãi suất cao nhất trước.
- Hạn chế phát sinh thêm các khoản vay mới không thực sự cần thiết.
4.2. Trường hợp chưa có quỹ dự phòng
Nếu bạn gần như không có khoản tiết kiệm nào trong khi vẫn đang phải trả nợ, việc xây dựng một quỹ dự phòng cơ bản nên được ưu tiên song song với nghĩa vụ thanh toán khoản vay.
Cuộc sống luôn tiềm ẩn những rủi ro bất ngờ như mất việc, tai nạn, bệnh tật hoặc các khoản chi đột xuất. Nếu không có tiền dự phòng, bạn rất dễ phải tiếp tục vay mượn khi gặp khó khăn, từ đó khiến tình trạng nợ nần trở nên nghiêm trọng hơn.
Ở giai đoạn này, bạn không cần đặt mục tiêu tiết kiệm quá lớn. Thay vào đó, hãy tập trung tích lũy số tiền đủ chi trả các nhu cầu thiết yếu trong khoảng từ một đến hai tháng.
Khoản tiền này sẽ giúp bạn:
- Chủ động xử lý các chi phí phát sinh.
- Giảm nguy cơ phải vay nóng hoặc sử dụng thẻ tín dụng khi gặp sự cố.
- Tạo cảm giác an tâm hơn trong quá trình trả nợ.
Xem thêm: Làm sao để vừa trả nợ vừa duy trì quỹ dự phòng?
4.3. Trường hợp khoản vay có lãi suất thấp
Đối với các khoản vay dài hạn như vay mua nhà, vay thế chấp hoặc những khoản vay có lãi suất tương đối thấp và ổn định, bạn không nhất thiết phải dồn toàn bộ nguồn lực để trả nợ sớm.
Trong nhiều trường hợp, việc cân bằng giữa trả nợ và tiết kiệm sẽ mang lại hiệu quả tốt hơn. Điều này giúp bạn vừa duy trì tiến độ thanh toán khoản vay, vừa có nguồn tiền dự phòng cho các mục tiêu tài chính khác.
Bạn có thể áp dụng nguyên tắc phân bổ thu nhập như:
- Thanh toán đầy đủ các kỳ trả nợ theo kế hoạch.
- Trích một phần thu nhập để xây dựng quỹ khẩn cấp.
- Dành phần còn lại cho tiết kiệm hoặc đầu tư dài hạn nếu điều kiện tài chính cho phép.
Cách tiếp cận này giúp đảm bảo khả năng thanh khoản và hạn chế rủi ro thiếu tiền mặt khi có nhu cầu tài chính đột xuất.
Xem thêm: Trả nợ trước hạn có giúp dễ vay lần sau hơn không?
4.4. Trường hợp thu nhập không ổn định
Những người làm nghề tự do, kinh doanh cá nhân, bán hàng trực tuyến hoặc có nguồn thu nhập biến động theo từng tháng thường phải đối mặt với nhiều rủi ro hơn so với người hưởng lương cố định.
Trong những giai đoạn doanh thu giảm hoặc thị trường gặp khó khăn, việc duy trì các khoản chi tiêu và nghĩa vụ trả nợ có thể trở thành áp lực lớn.
Vì vậy, nhóm đối tượng này nên ưu tiên xây dựng quỹ dự phòng tài chính lớn hơn mức thông thường trước khi đẩy nhanh tiến độ trả nợ.
Một quỹ dự phòng đủ từ ba đến sáu tháng chi tiêu thiết yếu sẽ giúp:
- Duy trì cuộc sống khi thu nhập giảm sút.
- Đảm bảo khả năng thanh toán các khoản nợ đúng hạn.
- Hạn chế nguy cơ phải vay thêm trong thời điểm khó khăn.
- Tăng tính chủ động và khả năng ứng phó trước các biến động kinh tế.
Trong trường hợp thu nhập chưa ổn định, việc sở hữu một khoản tiết kiệm an toàn thường quan trọng không kém việc trả nợ, bởi đây chính là lớp bảo vệ giúp bạn duy trì sự ổn định tài chính trong dài hạn.
Xem thêm: Gợi ý 10 công việc kiếm thêm thu nhập tại nhà phổ biến hiện nay
5. Công thức cân bằng giữa tiết kiệm và trả nợ hiệu quả
Thay vì lựa chọn hoàn toàn một bên, nhiều chuyên gia tài chính khuyến nghị áp dụng chiến lược kết hợp.
Bước 1: Thanh toán đầy đủ các khoản nợ tối thiểu
Đây là nguyên tắc bắt buộc.
Không nên bỏ sót bất kỳ khoản thanh toán nào vì điều này có thể dẫn đến phí phạt và ảnh hưởng tiêu cực đến lịch sử tín dụng.
Bước 2: Xây dựng quỹ dự phòng ban đầu
Hãy ưu tiên tích lũy một khoản tiền đủ để xử lý các tình huống khẩn cấp cơ bản.
Mục tiêu này giúp bạn tránh phải vay thêm khi có sự cố phát sinh.
Bước 3: Tập trung xử lý nợ lãi suất cao
Sau khi có quỹ dự phòng nhỏ, hãy dành phần lớn nguồn tiền còn lại để thanh toán các khoản vay có lãi suất cao nhất.
Đây là cách giúp giảm thiểu tổng chi phí tài chính trong dài hạn.
Bước 4: Mở rộng quỹ khẩn cấp
Khi các khoản nợ lãi suất cao đã được xử lý, hãy nâng quy mô quỹ dự phòng lên mức đủ chi tiêu từ ba đến sáu tháng.
Đây là ngưỡng an toàn được nhiều chuyên gia tài chính khuyến nghị.
Bước 5: Tăng cường tiết kiệm và đầu tư dài hạn
Khi áp lực nợ giảm đáng kể, bạn có thể chuyển trọng tâm sang tích lũy tài sản và đầu tư cho tương lai.
Xem thêm:
Lãi đơn là gì? Công thức tính, cách ứng dụng, phân biệt với lãi kép
Cách tính lãi suất tiết kiệm đơn giản bằng công cụ trực tuyến
6. Những sai lầm thường gặp khi quyết định nên ưu tiên tiết kiệm hay trả hết nợ

- Dồn toàn bộ tiền để trả nợ: Nhiều người cố gắng trả nợ nhanh nhất có thể và không giữ lại bất kỳ khoản dự phòng nào.Điều này khiến họ dễ rơi vào tình trạng thiếu hụt tài chính khi có sự cố bất ngờ.
- Chỉ tập trung tiết kiệm mà bỏ qua lãi vay: Đây cũng là một sai lầm phổ biến. Nếu khoản nợ có lãi suất cao, việc tích lũy tiền gửi tiết kiệm trong khi vẫn duy trì khoản vay sẽ làm gia tăng chi phí tài chính không cần thiết.
- Không theo dõi dòng tiền cá nhân: Việc không lập ngân sách và kiểm soát chi tiêu khiến nhiều người không biết chính xác mình đang sử dụng tiền như thế nào. Khi đó, cả mục tiêu trả nợ lẫn tiết kiệm đều khó đạt được.
7. Lời khuyên từ chuyên gia tài chính TrueMoney+

Tại TrueMoney+, chúng tôi cho rằng câu hỏi nên ưu tiên tiết kiệm hay trả hết nợ không nên được nhìn nhận theo hướng lựa chọn tuyệt đối.
Một kế hoạch tài chính hiệu quả cần đảm bảo hai mục tiêu song song gồm kiểm soát nợ vay và duy trì khả năng dự phòng tài chính.
Nếu đang gánh các khoản nợ có lãi suất cao, hãy ưu tiên xử lý chúng càng sớm càng tốt để giảm thiểu chi phí phát sinh.
Tuy nhiên, trong mọi hoàn cảnh, bạn vẫn nên duy trì một khoản tiết kiệm dự phòng nhất định nhằm bảo vệ bản thân trước các rủi ro bất ngờ.
Điều quan trọng nhất không phải là trả nợ nhanh nhất hay tiết kiệm nhiều nhất, mà là xây dựng được một hệ thống tài chính cân bằng, bền vững và phù hợp với điều kiện thực tế của bản thân.
Xem thêm:
Khám phá giải pháp vay tại Hoàng Quốc Việt khi áp lực chi tiêu
Vay vốn tại Lê Lợi: Làm sao để được duyệt hồ sơ thuận lợi hơn?
Kết luận
Vậy nên ưu tiên tiết kiệm hay trả hết nợ?
Câu trả lời phụ thuộc vào tình trạng tài chính hiện tại của mỗi người. Nếu đang có khoản nợ lãi suất cao, trả nợ thường là ưu tiên hợp lý hơn. Nếu chưa có quỹ dự phòng, việc xây dựng một khoản tiết kiệm cơ bản là điều cần thiết để bảo vệ bản thân trước những biến cố bất ngờ.
Thay vì chỉ tập trung vào một mục tiêu duy nhất, hãy kết hợp giữa trả nợ và tiết kiệm theo một lộ trình khoa học. Đây chính là cách giúp bạn vừa giảm áp lực tài chính hiện tại, vừa tạo dựng nền tảng vững chắc cho tương lai lâu dài.
Xem thêm:
Trả nợ trước hạn có giúp dễ vay lần sau hơn không?
“Mua trước trả sau” đang thay đổi thói quen tiêu dùng ra sao?
Phí phạt trả nợ trước hạn: Khi nào bị tính và tính như thế nào?
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/truemoneyplus



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ