
Trong thời đại mà mọi quyết định chi tiêu, đầu tư hay vay vốn đều gắn liền với dòng tiền, việc “hiểu tiền” không chỉ là biết kiếm tiền, mà còn là biết quản lý, sử dụng và phát triển tiền một cách thông minh. Dù bạn đang là sinh viên mới ra trường, người đi làm vài năm hay đã có nền tảng tài chính nhất định, việc học cách “hiểu tiền để tiền hiểu mình” là bước đầu tiên để tạo dựng lộ trình tài chính cá nhân bền vững.
1. Vì sao bạn cần học cách hiểu tiền trước khi bắt đầu quản lý tài chính
Phần lớn mọi người chỉ bắt đầu nghĩ đến “quản lý tài chính” khi gặp vấn đề – chi tiêu vượt thu nhập, không có khoản tiết kiệm, hoặc mắc nợ khó trả. Nhưng trên thực tế, gốc rễ của mọi kế hoạch tài chính thành công bắt đầu từ việc hiểu tiền là gì và hiểu chính bản thân mình trong mối quan hệ với tiền.

“Hiểu tiền” không chỉ là biết giá trị của nó, mà là nhận thức được vai trò, mục tiêu và tác động của tiền đối với cuộc sống của bạn. Một người hiểu tiền sẽ biết:
- Tiền không phải là mục tiêu cuối cùng, mà là phương tiện giúp bạn đạt được mục tiêu sống.
- Tiền có “ngôn ngữ” riêng – nếu bạn không học cách nói chuyện với nó (qua chi tiêu, tiết kiệm, đầu tư), bạn sẽ luôn bị cuốn theo nó.
- Hiểu tiền còn là hiểu cảm xúc của mình với tiền: vì sao bạn chi tiêu bốc đồng, vì sao bạn sợ đầu tư, hay vì sao bạn trì hoãn việc tiết kiệm.
Khi bạn hiểu rõ điều đó, bạn sẽ biết cách lập kế hoạch tài chính cá nhân phù hợp với bản thân, chứ không phải chạy theo những lời khuyên chung chung.
2. “La bàn” tài chính: Bạn đang ở giai đoạn nào?
Trước khi bắt đầu bất kỳ kế hoạch tài chính nào, bạn cần xác định vị trí hiện tại của mình. Giống như việc đi đường, nếu không biết mình đang ở đâu, bạn sẽ không thể biết hướng đi nào là đúng. TrueMoney+ chia hành trình tài chính cá nhân thành 3 giai đoạn – từ phòng thủ, ổn định đến bứt phá.
2.1. Học cách hiểu tiền: Giai đoạn 1 – Vừa đủ sống
Dấu hiệu:
- Thu nhập chỉ vừa đủ chi tiêu hàng tháng.
- Không có khoản tiết kiệm đáng kể.
- Thường xuyên phải “vay nóng”, mượn bạn bè hoặc dùng thẻ tín dụng để xoay vòng tiền.

Phòng thủ là uu tiên hàng đầu của bạn lúc này:
Ở giai đoạn này, mục tiêu quan trọng nhất không phải là đầu tư hay gia tăng tài sản, mà là kiểm soát chi tiêu và loại bỏ nợ xấu. Bạn cần biết chính xác tiền của mình đang đi đâu, và đâu là chi phí không cần thiết.
Ví dụ: nếu bạn kiếm được 10 triệu đồng/tháng nhưng chi hết 9,5 triệu, bạn đang trong tình trạng “vừa đủ sống”. Việc đầu tiên nên làm là giảm các chi phí không tạo giá trị (như mua sắm cảm tính, ăn ngoài quá nhiều) và thiết lập quỹ khẩn cấp dù chỉ 500.000 – 1.000.000 đồng/tháng.
Chỉ khi bạn có khả năng giữ lại tiền, bạn mới có thể tiến đến bước tiếp theo – để tiền làm việc cho mình.
2.2. Học cách hiểu tiền: Giai đoạn 2 – Có để dành một chút
Dấu hiệu:
- Đã có khoản tiết kiệm nhất định.
- Bắt đầu quan tâm đến đầu tư hoặc các sản phẩm tài chính.
- Biết phân bổ thu nhập hợp lý, ví dụ: 50% nhu cầu thiết yếu – 30% tiết kiệm – 20% tự thưởng.

Xây dựng hệ thống tài chính cá nhân là ưu tiên hàng đầu của bạn lúc này:
Giai đoạn này được xem là nền tảng chuyển giao giữa “kiếm tiền để sống” và “sống nhờ tiền”. Bạn cần bắt đầu tạo cấu trúc tài chính rõ ràng cho bản thân, gồm:
- Quỹ khẩn cấp: Tối thiểu 3–6 tháng chi phí sinh hoạt.
- Quỹ mục tiêu: Dành cho các kế hoạch cụ thể như mua xe, học thêm, du lịch, hoặc khởi nghiệp nhỏ.
- Quỹ đầu tư: Dù ít, hãy tập thói quen để tiền sinh lời, ví dụ gửi tiết kiệm kỳ hạn, đầu tư quỹ mở, hoặc tham gia các sản phẩm tài chính đơn giản.
Một người ở giai đoạn này đã bắt đầu tư duy dài hạn, không chỉ nhìn vào thu nhập tháng này, mà quan tâm đến tài chính 6 tháng, 1 năm hay 5 năm tới.
Xem thêm: Độc lập tài chính, nghỉ hưu sớm: Các cấp độ và lộ trình
2.3. Học cách hiểu tiền: Giai đoạn 3 – Ổn định & bứt phá
Dấu hiệu:
- Thu nhập ổn định, có tài sản tích lũy (xe, nhà, quỹ đầu tư…).
- Hiểu rủi ro và có khả năng kiểm soát tài chính cá nhân.
- Biết phân bổ tiền cho cả đầu tư, tiêu dùng và phát triển bản thân.

Tối ưu và mở rộng là ưu tiên hàng đầu của bạn lúc này:
Khi đã đạt đến giai đoạn này, bạn cần tập trung vào tối ưu dòng tiền và đa dạng hóa nguồn thu nhập. Tiền của bạn phải bắt đầu “làm việc” thay vì chỉ “ngủ yên” trong tài khoản tiết kiệm.
Ví dụ: ngoài việc giữ một phần tiền trong ngân hàng, bạn có thể đầu tư vào chứng khoán, trái phiếu, bất động sản, hoặc mở rộng công việc kinh doanh. Tuy nhiên, điều quan trọng là luôn đầu tư trong phạm vi hiểu biết của mình – vì nếu không hiểu, rủi ro sẽ luôn lớn hơn lợi nhuận.
3. Thói quen chi tiêu của bạn hiện tại ra sao?
Trước khi xây dựng kế hoạch tài chính, bạn cần hiểu chính mình thông qua thói quen chi tiêu. Một người có thói quen chi tiêu bốc đồng sẽ rất khó tiết kiệm, dù thu nhập cao đến đâu.
Hãy tự hỏi bản thân những câu hỏi sau:
- Bạn có ghi lại chi tiêu hàng tháng không?
- Bạn có phân biệt rõ đâu là chi phí cần thiết và đâu là chi phí cảm xúc không?
- Bạn có bao giờ kiểm tra xem khoản tiền mình tiêu mỗi tháng giúp mình tiến gần hay xa hơn mục tiêu tài chính?
Nếu câu trả lời là “không” cho phần lớn câu hỏi trên, đã đến lúc bạn cần thiết lập lại thói quen chi tiêu có mục đích.
Một số cách giúp bạn thay đổi thói quen chi tiêu:
- Ghi lại mọi khoản chi, dù nhỏ, trong ít nhất 1 tháng để thấy bức tranh thực tế.
- Đặt giới hạn chi tiêu theo danh mục: ăn uống, giải trí, di chuyển…
- Luôn “trả cho bản thân trước” – nghĩa là tiết kiệm ngay khi nhận lương, trước khi bắt đầu chi tiêu.
- Hạn chế chi tiêu theo cảm xúc: trước khi mua một món đồ, hãy chờ 24 giờ để xem bạn còn muốn mua nó không.
Việc thay đổi thói quen chi tiêu không phải là cắt giảm hoàn toàn niềm vui, mà là chi tiêu thông minh hơn, có mục đích rõ ràng hơn.
4. Mục tiêu của bạn là gì?
Không có mục tiêu, không có kế hoạch tài chính đúng.
Mục tiêu tài chính giúp bạn định hướng rõ ràng cho từng giai đoạn trong cuộc sống. Chúng có thể chia thành:
- Ngắn hạn: Mua laptop, đi du lịch, trả nợ tín dụng trong 6 tháng – 1 năm.
- Trung hạn: Mua xe, cưới, học thêm kỹ năng trong 2–5 năm.
- Dài hạn: Mua nhà, tích lũy hưu trí, tự do tài chính trong 10–20 năm.
Xem thêm: Kim tứ đồ: Chìa khóa dẫn tới tự do tài chính
Để đạt được các mục tiêu này, bạn nên áp dụng mô hình SMART:
- Specific (Cụ thể): Xác định rõ bạn muốn gì – ví dụ “mua xe máy 40 triệu” thay vì “mua xe”.
- Measurable (Đo lường được): Biết chính xác cần bao nhiêu tiền và trong bao lâu.
- Achievable (Khả thi): Đặt mục tiêu phù hợp với thu nhập và khả năng hiện tại.
- Relevant (Liên quan): Gắn liền với giá trị và ưu tiên cá nhân.
- Time-bound (Thời hạn): Có mốc thời gian cụ thể để theo dõi tiến độ.
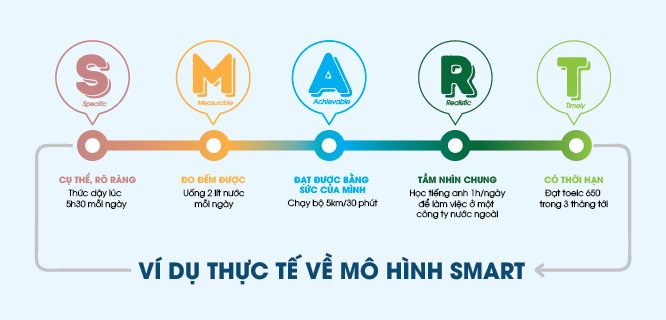
Một kế hoạch tài chính chỉ có ý nghĩa khi nó gắn liền với mục tiêu sống của bạn.
5. Góc nhìn của TrueMoney+
Là công ty tài chính chuyên cung cấp dịch vụ cho vay cầm đồ bằng đăng ký xe, TrueMoney+ hiểu rằng không phải ai cũng có sẵn nền tảng tài chính vững chắc để bắt đầu. Với nhiều người, “hiểu tiền” không chỉ là học cách tiết kiệm hay đầu tư, mà còn là biết khi nào nên sử dụng các công cụ tài chính phù hợp để giải quyết nhu cầu cấp bách mà vẫn đảm bảo an toàn.
Tại TrueMoney+, chúng tôi tin rằng mỗi giai đoạn tài chính đều cần một giải pháp riêng:
- Khi bạn đang ở giai đoạn phòng thủ, khoản vay cầm đồ bằng đăng ký xe có thể giúp bạn xử lý những chi phí đột xuất – như viện phí, học phí, hoặc vốn xoay vòng nhỏ – mà không cần bán tài sản.
- Khi bạn bước sang giai đoạn có để dành, việc hiểu rõ chi phí vay, lãi suất và khả năng trả nợ sẽ giúp bạn sử dụng vốn thông minh hơn, thay vì rơi vào vòng xoáy nợ.
- Và khi bạn đã ổn định và muốn bứt phá, việc có lịch sử tín dụng tốt, quản lý nợ hiệu quả sẽ là đòn bẩy giúp bạn tiếp cận các sản phẩm tài chính lớn hơn, linh hoạt hơn.
TrueMoney+ không chỉ mang đến nguồn vốn nhanh, an toàn và minh bạch, mà còn mong muốn đồng hành cùng khách hàng trên hành trình trưởng thành tài chính – giúp bạn học cách hiểu tiền, kiểm soát tiền, và khiến tiền phục vụ cho những mục tiêu lớn hơn trong cuộc sống.

Xem thêm:
Cầm đăng ký xe thực tế vay tối đa được bao nhiêu tiền?
Thông tin từ A-Z về chuyển nhượng chứng chỉ tiền gửi
Đồng nghiệp mượn tiền: 5 NÊN 5 KHÔNG để không “bay màu” ví tiền
Tài chính toàn diện là gì? Có lợi gì cho người tiêu dùng
Kết luận
“Học cách hiểu tiền để tiền hiểu mình” là nền tảng của tự do tài chính. Khi bạn hiểu rõ dòng tiền của mình, bạn sẽ không còn bị cuốn vào nỗi lo “thiếu tiền”, mà thay vào đó, biết cách khiến tiền làm việc cho bạn.
Dù bạn đang ở bất kỳ giai đoạn nào – vừa đủ sống, có để dành hay đang bứt phá – điều quan trọng nhất là hiểu mình, hiểu tiền và hành động có kế hoạch.
Với TrueMoney+, hành trình tài chính của bạn sẽ không còn là con đường đơn độc. Chúng tôi ở đây để giúp bạn từng bước xây dựng nền tảng tài chính vững chắc, linh hoạt và phù hợp với chính cuộc sống của bạn.
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ