
Đầu tư thụ động không chỉ là lựa chọn của những nhà đầu tư chuyên nghiệp mà còn là chiến lược phù hợp với bất kỳ ai mong muốn xây dựng nền tảng tài chính ổn định và bền vững trong dài hạn. Phương pháp này đặc biệt lý tưởng đối với những người có thu nhập ổn định nhưng không có nhiều thời gian theo dõi thị trường, cũng như mong muốn tối ưu hóa dòng tiền một cách an toàn, hiệu quả.
Hôm nay, TrueMoney+ muốn chia sẻ với bạn một trong những phương pháp giúp dòng tiền của bạn tiếp tục sinh lời một cách đều đặn, mà không cần phải “ăn ngủ” cùng biến động thị trường hay ra vào lệnh liên tục. Đó chính là đầu tư thụ động – một chiến lược đầu tư thông minh, giúp bạn duy trì sự an tâm tài chính trong khi vẫn có thể toàn tâm cho công việc chính, gia đình hoặc những đam mê cá nhân. Hãy cùng TrueMoney+ khám phá chi tiết về đầu tư thụ động và lý do vì sao đây có thể là lựa chọn phù hợp với bạn.
1. Đầu tư thụ động là gì?
Đầu tư thụ động là một chiến lược đầu tư dài hạn, trong đó nhà đầu tư không cần thường xuyên theo dõi, can thiệp hay điều chỉnh danh mục đầu tư. Thay vì cố gắng lựa chọn những tài sản có khả năng “tăng nóng” hay cố gắng dự đoán chính xác thời điểm thị trường lên xuống, nhà đầu tư theo trường phái thụ động sẽ chọn mua và nắm giữ các tài sản có nền tảng tăng trưởng ổn định, thường là thông qua các quỹ chỉ số (index funds) hoặc quỹ ETF (Exchange Traded Funds).

Các danh mục đầu tư này thường được xây dựng dựa trên một chỉ số thị trường cụ thể, ví dụ như VN30, S&P 500 hay MSCI World, với mục tiêu mô phỏng lại hiệu suất của toàn thị trường hoặc một phân khúc lớn. Điểm mạnh của cách đầu tư này nằm ở việc giảm thiểu sự can thiệp cảm tính vào quá trình đầu tư, từ đó hạn chế rủi ro phát sinh từ hành vi cá nhân và biến động ngắn hạn của thị trường.
Xem thêm: Đòn bẩy tài chính từ A-Z: Công thức, ví dụ và cách ứng dụng thực tế
2. Lợi ích của đầu tư thụ động là gì?
Chiến lược đầu tư thụ động mang lại nhiều lợi ích thiết thực, đặc biệt phù hợp với những ai muốn đầu tư nhưng không có nhiều thời gian hoặc kiến thức chuyên sâu về thị trường tài chính. Dưới đây là những điểm nổi bật:
2.1 Tiết kiệm thời gian và công sức
Với đầu tư thụ động, bạn không cần phải liên tục đọc tin tức, phân tích biểu đồ kỹ thuật hay theo dõi thị trường từng giờ từng phút. Thay vào đó, bạn chỉ cần lựa chọn danh mục phù hợp với mục tiêu tài chính của mình, phân bổ vốn hợp lý và kiên trì nắm giữ trong dài hạn. Đây là cách tối ưu để đầu tư mà vẫn duy trì cân bằng với công việc và cuộc sống cá nhân.
2.2 Chi phí đầu tư thấp hơn đáng kể
Các quỹ đầu tư thụ động thường có chi phí quản lý rất thấp so với các quỹ chủ động, do không cần đến đội ngũ chuyên gia phân tích, ra quyết định mua bán thường xuyên. Chi phí này, tuy nhỏ mỗi năm, nhưng sẽ ảnh hưởng đáng kể đến lợi nhuận tích lũy trong dài hạn – đặc biệt khi bạn đầu tư trong nhiều năm.
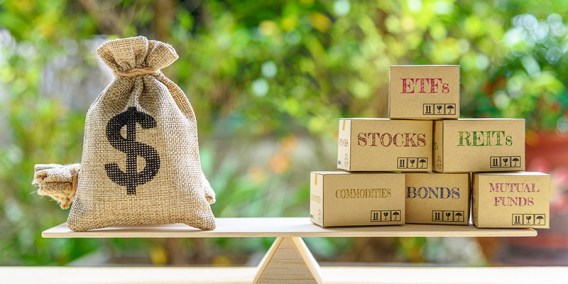
2.3 Giảm thiểu rủi ro nhờ danh mục đa dạng
Một trong những nguyên tắc quan trọng của đầu tư thụ động là đa dạng hóa danh mục, tức là phân tán vốn đầu tư vào nhiều loại tài sản hoặc công ty khác nhau. Điều này giúp bạn hạn chế rủi ro khi một cổ phiếu hay ngành nghề cụ thể gặp biến động. Đồng thời, việc đầu tư dài hạn sẽ giúp “làm phẳng” những biến động ngắn hạn, giúp tài sản của bạn tăng trưởng ổn định và bền vững theo thời gian.
Xem thêm: Vốn ít đầu tư gì? 5 kênh đầu tư sinh lời tốt, rủi ro thấp
2.4 Kỷ luật tài chính được xây dựng và duy trì
Khi đầu tư thụ động, bạn sẽ học được cách kiên nhẫn và duy trì kỷ luật tài chính – một trong những yếu tố then chốt tạo nên thành công lâu dài. Bạn không bị cuốn vào các quyết định đầu tư mang tính cảm xúc như “mua theo đám đông” hay “bán tháo khi thị trường giảm”.
Nếu bạn đang tìm kiếm một hình thức đầu tư vừa an toàn, vừa dễ triển khai và không đòi hỏi quá nhiều thời gian nghiên cứu thị trường, đầu tư thụ động chắc chắn là một lựa chọn đáng cân nhắc. Trong phần tiếp theo, TrueMoney+ sẽ gợi ý cho bạn một số phương pháp và sản phẩm đầu tư thụ động phổ biến hiện nay, để bạn có thể bắt đầu hành trình đầu tư một cách tự tin và hiệu quả.
Xem thêm: FOMO là gì? Cách phòng tránh “hiệu ứng FOMO” trong đầu tư chứng khoán
3. So sánh giữa đầu tư thụ động và đầu tư chủ động
Đầu tư thụ động và đầu tư chủ động là hai chiến lược phổ biến nhưng có cách tiếp cận hoàn toàn khác nhau. Tùy theo mục tiêu tài chính, thời gian, kiến thức và mức độ chấp nhận rủi ro, mỗi người sẽ phù hợp với một chiến lược khác nhau. Dưới đây là bảng so sánh cụ thể giữa hai hình thức:
| Tiêu chí | Đầu tư thụ động | Đầu tư chủ động |
| Chiến lược | Nắm giữ tài sản dài hạn, theo xu hướng chung của thị trường, không điều chỉnh thường xuyên. | Liên tục mua bán, điều chỉnh danh mục dựa trên phân tích thị trường và kỳ vọng cá nhân. |
| Thời gian theo dõi | Rất ít. Không cần theo dõi hàng ngày, phù hợp với người bận rộn. | Cao. Cần theo dõi thị trường thường xuyên để đưa ra quyết định kịp thời. |
| Chi phí đầu tư | Thấp. Do ít giao dịch và chi phí quản lý thấp (đặc biệt khi đầu tư vào quỹ chỉ số hoặc ETF). | Cao. Phát sinh nhiều từ chi phí giao dịch và phí quản lý chuyên gia. |
| Rủi ro | Thấp hơn, nhờ danh mục đa dạng và chiến lược dài hạn, giảm tác động từ biến động ngắn hạn. | Cao hơn, vì chịu ảnh hưởng từ quyết định cá nhân và biến động thị trường ngắn hạn. |
| Lợi nhuận kỳ vọng | Ổn định, phản ánh xu hướng dài hạn của thị trường. | Có thể cao hơn nếu chiến lược đúng, nhưng cũng có nguy cơ thua lỗ cao nếu sai lệch. |
4. Các kênh đầu tư thụ động phổ biến hiện nay
Hiện nay, với sự phát triển của công nghệ tài chính và hệ sinh thái đầu tư đa dạng, bạn có nhiều lựa chọn để đầu tư thụ động một cách hiệu quả. Dưới đây là các kênh phổ biến, phù hợp với từng mục tiêu và mức độ am hiểu của nhà đầu tư cá nhân.
4.1. Quỹ chỉ số (Index Funds)
Đây là hình thức đầu tư mô phỏng theo một chỉ số cụ thể của thị trường chứng khoán. Thay vì phải chọn từng cổ phiếu riêng lẻ, bạn sẽ đầu tư vào một danh mục lớn, giúp đa dạng hóa và giảm rủi ro.

| Lợi ích | Rủi ro | Phù hợp với ai |
| – Danh mục đầu tư đa dạng, giảm thiểu rủi ro.
– Phí quản lý thấp. – Tăng trưởng ổn định theo thị trường. |
– Giảm theo thị trường khi chỉ số chung đi xuống.
– Không tạo ra lợi nhuận vượt trội so với thị trường. |
– Người mới bắt đầu đầu tư.
– Người muốn đầu tư dài hạn, ít theo dõi. |
4.2. Quỹ ETF (Exchange Traded Funds)
Tương tự quỹ chỉ số, nhưng ETF được giao dịch trực tiếp trên sàn chứng khoán như cổ phiếu. Điều này mang đến sự linh hoạt trong mua bán và tiềm năng tăng trưởng theo thị trường.
| Lợi ích | Rủi ro | Phù hợp với ai |
| – Linh hoạt giao dịch như cổ phiếu.
– Chi phí thấp, đa dạng hóa tốt. – Minh bạch, dễ theo dõi. |
– Giá biến động theo thời gian thực.
– Có thể chịu tác động mạnh khi thị trường rung lắc. |
– Người có tài khoản chứng khoán.
– Nhà đầu tư thích sự chủ động trong mua bán. |
4.3. Quỹ đầu tư tự động (Robo-Advisors)
Nếu bạn không có thời gian hoặc kiến thức chuyên sâu để tự xây dựng danh mục đầu tư, Robo-advisors là giải pháp lý tưởng. Bạn chỉ cần nhập mục tiêu đầu tư, phần còn lại đã có hệ thống lo.
| Lợi ích | Rủi ro | Phù hợp với ai |
| – Thiết lập một lần, hoàn toàn tự động.
– Chi phí thấp hơn quỹ chủ động. – Không cần kiến thức sâu về đầu tư. |
– Phụ thuộc vào thuật toán.
– Có thể kém linh hoạt trong biến động bất thường. |
– Người bận rộn, không có thời gian theo dõi.
– Nhà đầu tư mới cần một giải pháp đơn giản. |
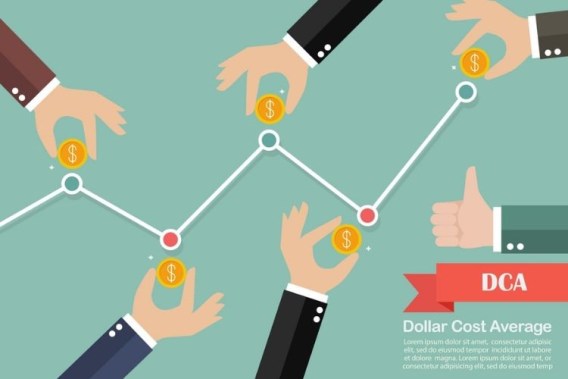
4.4. Chiến lược đầu tư định kỳ (Dollar-Cost Averaging – DCA)
Với chiến lược này, bạn đầu tư một khoản cố định theo chu kỳ bất kể giá thị trường, nhờ đó tránh bị ảnh hưởng bởi biến động ngắn hạn.
| Lợi ích | Rủi ro | Phù hợp với ai |
| – Giảm rủi ro mua sai thời điểm.
– Tạo thói quen đầu tư kỷ luật. – Trung bình hóa giá mua. |
– Giới hạn lợi nhuận nếu thị trường tăng mạnh.
– Cần thời gian dài để thấy kết quả rõ ràng. |
– Người có thu nhập định kỳ.
– Nhà đầu tư muốn tránh rủi ro tâm lý thị trường. |
4.5. Đầu tư bất động sản qua quỹ REITs
Không cần sở hữu trực tiếp nhà hay đất, bạn vẫn có thể đầu tư vào lĩanh vực bất động sản thông qua quỹ REITs – nơi tập trung các dự án cho thuê, khu thương mại, khách sạn,…
| Lợi ích | Rủi ro | Phù hợp với ai |
| – Có thể thu lợi từ tăng giá và cho thuê.
– Không cần quản lý tài sản trực tiếp. – Đầu tư với số vốn nhỏ. |
– Bất động sản có thể giảm giá theo chu kỳ.
– Tính thanh khoản thấp hơn chứng khoán. |
– Người muốn đầu tư bất động sản gián tiếp.
– Nhà đầu tư dài hạn, chịu được rủi ro vừa phải. |
4.6. Đầu tư vàng, kim loại quý, đá quý
Vàng luôn được xem là tài sản an toàn trong thời kỳ bất ổn. Dù không tạo thu nhập định kỳ, đây vẫn là một lựa chọn bảo vệ tài sản đáng cân nhắc.
| Lợi ích | Rủi ro | Phù hợp với ai |
| – Bảo toàn giá trị tài sản trong dài hạn.
– Là nơi trú ẩn an toàn trong khủng hoảng. – Không phụ thuộc vào hiệu suất doanh nghiệp. |
– Không tạo ra thu nhập định kỳ.
– Giá biến động theo cung – cầu và tâm lý thị trường. |
– Nhà đầu tư muốn phòng ngừa rủi ro.
– Người muốn bảo toàn tài sản thay vì tìm kiếm lợi nhuận cao. |

Xem thêm: 7 cách đầu tư vàng hiệu quả giúp tối ưu lợi nhuận mà bạn không thể bỏ lỡ
5. Các bước để bắt đầu đầu tư thụ động
TrueMoney+ biết rằng bắt đầu hành trình đầu tư có thể hơi khó khăn, nhưng đừng lo — bạn không đơn độc trên hành trình này. Quan trọng nhất là hãy kiên nhẫn và tin tưởng vào quá trình. Dưới đây là từng bước giúp bạn xây dựng chiến lược đầu tư thụ động hiệu quả và bền vững:
Bước 1: Đặt mục tiêu tài chính
Trước tiên, hãy xác định rõ bạn đầu tư để làm gì. Bạn đang hướng đến:
- Mua nhà trong vòng 10 năm?
- Tích lũy quỹ hưu trí trong 20–30 năm tới?
- Hay đơn giản là tăng trưởng tài sản đều đặn để đối phó với lạm phát?
Việc xác định cụ thể mục tiêu sẽ giúp bạn chọn đúng phương pháp và kênh đầu tư.
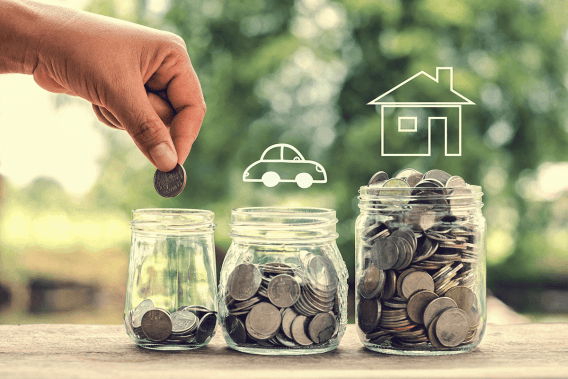
Ví dụ: Nếu mục tiêu là tích lũy cho hưu trí dài hạn, quỹ chỉ số hoặc ETF là lựa chọn phù hợp. Nếu mục tiêu ngắn hạn hơn, như mua xe trong vòng 3–5 năm, bạn có thể cân nhắc đầu tư vào vàng hoặc các tài sản có tính ổn định cao.
Xem thêm: Quy tắc 72: Công thức đơn giản giúp bạn hiểu rõ sức mạnh lãi kép
Bước 2: Lựa chọn phương pháp đầu tư phù hợp
Khi đã có mục tiêu rõ ràng, bạn cần chọn phương pháp đầu tư thụ động phù hợp với nhu cầu và khả năng tài chính của mình. Một số lựa chọn phổ biến:
- Quỹ chỉ số (Index Fund)
- Quỹ ETF
- Đầu tư định kỳ (DCA)
- Quỹ đầu tư tự động (Robo-advisor)
- REITs (quỹ đầu tư bất động sản)
Lưu ý: Mỗi kênh có mức độ rủi ro khác nhau, cũng như yêu cầu khác nhau về thời gian và khả năng quản lý. Hãy cân nhắc kỹ trước khi lựa chọn.
Bước 3: Tìm hiểu kỹ trước khi đầu tư
Trước khi “xuống tiền”, hãy dành thời gian tìm hiểu kỹ về kênh bạn chọn. Nắm rõ cách hoạt động, chi phí liên quan, lợi nhuận kỳ vọng và rủi ro tiềm ẩn.
Gợi ý: Bạn có thể học từ các nguồn đáng tin cậy như:
- Sách tài chính cá nhân
- Blog của chuyên gia đầu tư
- Ứng dụng có công cụ mô phỏng đầu tư
- Khóa học tài chính cơ bản
Hiểu đúng – đầu tư vững!
Bước 4: Kiên nhẫn và theo dõi định kỳ
Đầu tư thụ động không phải là con đường làm giàu nhanh chóng. Thị trường có thể biến động, nhưng điều bạn cần là kiên nhẫn và giữ vững chiến lược dài hạn.
- Hãy đặt lịch kiểm tra danh mục đầu tư mỗi quý hoặc 6 tháng/lần.
- Nếu có thay đổi lớn về tài chính cá nhân hoặc mục tiêu, hãy xem xét điều chỉnh.
- Tránh hành động theo cảm xúc khi thị trường biến động ngắn hạn.
Xem thêm:
Quyết định đầu tư và 5 hành vi ảnh hướng xấu
Quy tắc ngón tay cái và 8 nguyên tắc phổ biến trong tích lũy và đầu tư
Chi phí cơ hội là gì? Ví dụ – Cách áp dụng trong đầu tư và cuộc sống
Kết luận
Đầu tư thụ động là lựa chọn thông minh cho những ai muốn tạo ra giá trị bền vững từ đồng tiền của mình mà không cần dành quá nhiều thời gian theo dõi thị trường. Dù bạn là người mới bắt đầu hay đã có kinh nghiệm, chiến lược thụ động sẽ giúp bạn tận dụng sức mạnh của thời gian và lãi kép, giảm rủi ro từ tâm lý đầu tư và xây dựng tài chính cá nhân một cách vững chắc
Hãy bắt đầu hành trình của bạn ngay hôm nay — để tiền bạc làm việc cho bạn, không phải ngược lại!
Cập nhật thêm thông tin của TrueMoney+ tại:
Facebook: https://www.facebook.com/truemoneyplusofficial/
Zalo: https://zalo.me/86794561927556015



Cầm đăng ký xe máy
Gói cầm cố đăng ký xe máy
Cầm đăng ký ô tô
Gói cầm cố đăng ký ô tô
Cầm đăng ký Xe máy
- Chỉ cần đăng ký xe máy
- 15 phút là có tiền ngay
- Cầm cố lên đến 50 triệu
- Chi phí chỉ từ 797đ/ngày
ĐĂNG KÝCầm đăng ký ô tô
- Chỉ cần đăng ký ô tô, không giữ xe
- Giải ngân ngay trong ngày
- Cầm cố lên đến 600 triệu
- Chi phí chỉ từ 837đ/ngày
ĐĂNG KÝ